収支報告書とは?記載項目・書き方・提出期限と政治資金の見方を2026年最新解説
収支報告書とは、一定期間に発生した収入と支出を整理し、お金の流れや残高を明らかにするための書類です。企業、自治会、NPO法人、学校関係団体、政治団体など、さまざまな組織で利用されています。ただし、提出義務や記載内容、提出期限は、作成する団体の種類や適用される法律によって異なります。
特に政治団体が作成する「政治資金収支報告書」は、政治資金規正法に基づく公開制度の対象です。2026年は、インターネット公表の仕組みや政治団体の会計管理、今後のオンライン提出義務化など、制度上の変更が進む節目に当たります。基本的な記載項目から提出方法、公開情報の確認方法、訂正時の対応まで、初めて読む人にも理解できるよう整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:収支報告書は収入・支出・繰越金などを明らかにする書類で、提出義務や様式は団体の種類によって異なる。
- 要点2:政治資金収支報告書は政治資金規正法に基づき、原則としてインターネットで公開され、誰でも閲覧できる。
- 要点3:2026年1月から公表制度が変更され、2027年1月から対象となる政治団体のオンライン提出義務化などが予定されている。
【基本知識】収支報告書とは何か?一般的な報告書と政治資金収支報告書の違い
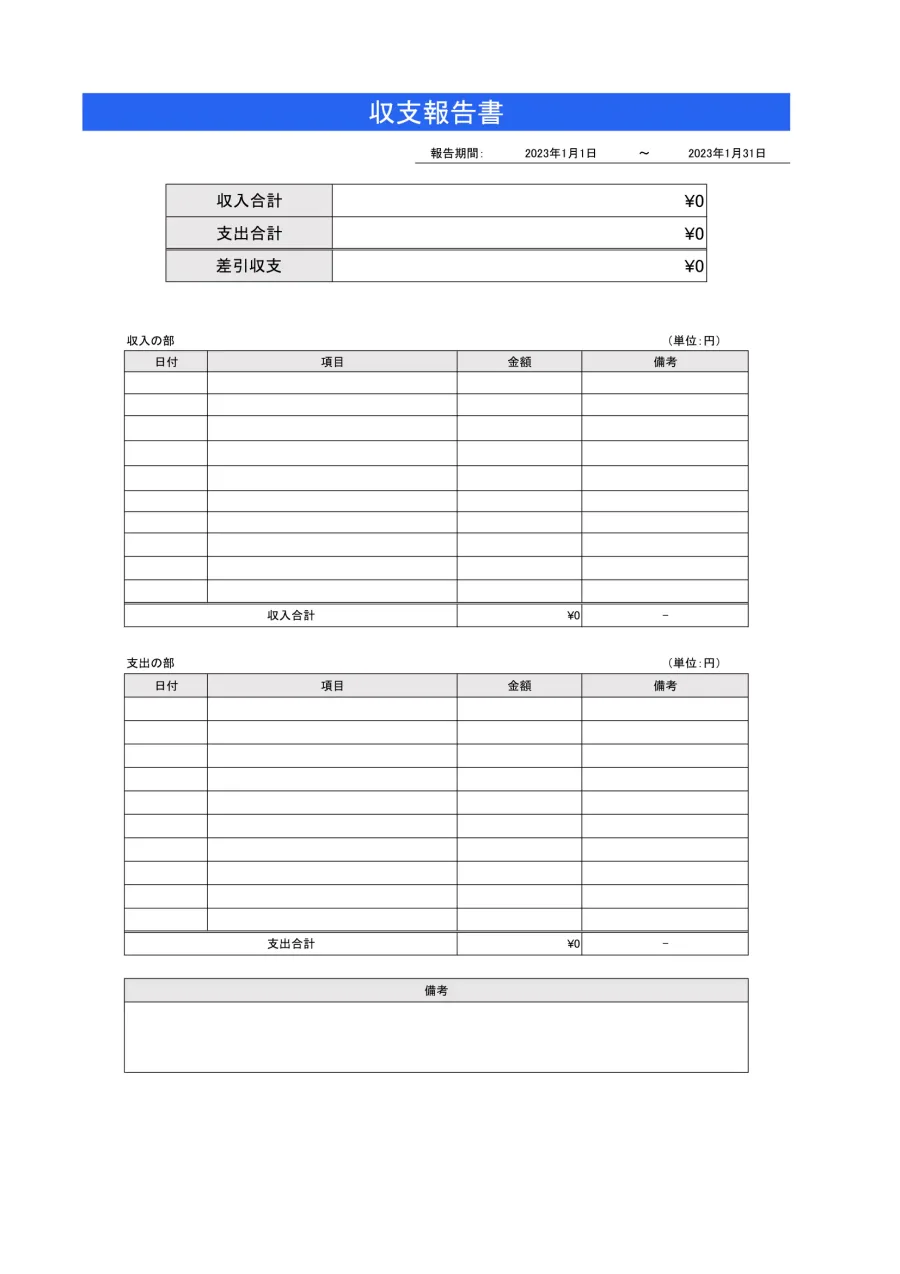
収支報告書は、一定期間におけるお金の出入りを記録し、収入と支出の状況を第三者が確認できるようにまとめた書類です。
単に売上や支払額を一覧にするだけではありません。どこから資金を得たのか、何に使用したのか、期間終了時にいくら残っているのかを明らかにする役割があります。
収支報告書が必要になる主なケース
収支報告書という名称は幅広い場面で使われていますが、作成する組織によって目的は異なります。
- 自治会・町内会:会費、寄附、行事収入、備品購入費などを会員に報告する。
- PTA・学校関係団体:会費や活動費、行事ごとの収入と支出を保護者などに説明する。
- NPO法人:事業活動や助成金、寄附金などの収支を法定の事業報告書類等によって明らかにする。
- 企業・事業者:経営状況を把握するため、会計帳簿や財務諸表などを作成する。
- 政治団体:政治活動に使用する資金の収入・支出を政治資金規正法に従って報告する。
ここで注意したいのは、一般的な収支報告書に全国共通の統一様式が存在するわけではないことです。自治会なら会則、助成事業なら交付要綱、法人ならそれぞれの根拠法令などに従います。
一方、政治資金収支報告書には、政治資金規正法による明確な記載義務と提出期限があります。政治団体の会計責任者が作成し、所定の選挙管理委員会または総務大臣に提出する仕組みです。
政治資金規正法が収支報告を義務付ける理由
政治資金規正法は、政治団体の資金の流れを公開し、政治活動の公明性と公正性を確保することを目的としています。
総務省の「政治資金規正法のあらまし」では、政治資金の収支公開と、寄附などの資金の授受に対する規制が基本的な仕組みとして説明されています。
つまり、政治資金収支報告書は、政治団体内部の会計管理だけを目的とした書類ではありません。有権者や報道機関などが政治資金の実態を確認するための公開資料でもあります。
【記載項目】収入と支出の内訳は?収支報告書で確認すべき内容
収支報告書を読む際は、収入の総額だけでなく、その内訳と支出の使途を確認する必要があります。
政治資金収支報告書では、政治資金規正法第12条などに基づき、収入、支出、翌年への繰越額、資産等の状況を記載します。
1.収入の内訳
政治団体の主な収入項目は、次のとおりです。
- 党費・会費:構成員が規約などに基づいて負担する金銭。
- 寄附:個人、法人その他の団体、政治団体などから受ける金銭や財産上の利益。
- 事業収入:機関紙誌の発行、書籍販売、政治資金パーティーなどによる収入。
- 借入金:金融機関や個人などから借り入れた資金。返済義務がある点で寄附と異なる。
- 交付金:政党本部や支部などから受け取る交付金。
- その他の収入:上記の区分に当てはまらない収入。
寄附については、寄附者の区分や金額に応じて詳細な記載が必要です。また、政治資金パーティーの対価についても、開催時期や受領時期によって記載対象となる金額基準が異なります。
なお、借入金は収入として計上されますが、返済を前提とする資金です。寄附と同じ性質のお金として扱わないことが、報告書を正しく読むポイントです。
2.支出の内訳
政治団体の支出は、大きく「経常経費」と「政治活動費」に分類されます。
経常経費は、政治団体を維持・運営するために必要な費用です。
- 人件費:職員の給与、各種手当、社会保険料など。
- 光熱水費:電気、ガス、水道などの料金。
- 備品・消耗品費:事務用品、備品、新聞、雑誌、ガソリンなどの購入費。
- 事務所費:事務所の賃料、電話料金、修繕費など。
政治活動費は、政治活動を実施するための費用です。
- 組織活動費:会議、党大会、組織運営などの費用。
- 選挙関係費:選挙に関連する政治活動の費用。
- 機関紙誌の発行その他の事業費:広報活動や事業に関する費用。
- 調査研究費:政策調査、研究活動などの費用。
- 寄附・交付金:他の政治団体などへの寄附や交付金。
- その他の経費:上記に分類されない政治活動上の支出。
政治資金規正法では、一般の政治団体と国会議員関係政治団体などで、個別明細の記載基準が異なります。一般の政治団体では、政治活動費のうち一件当たり5万円以上の支出について、原則として支出先、目的、金額、年月日などを記載します。
国会議員関係政治団体では、さらに厳しい基準が設けられており、人件費以外の経費について一件当たり1万円を超える支出の明細記載と領収書等の写しの提出が必要です。
3.翌年への繰越金と資産等
収支報告書には、その年の収入と支出だけでなく、翌年に繰り越す金額も記載します。
基本的な資金の関係は、次のように整理できます。
前年度からの繰越額+当年度の収入-当年度の支出=翌年度への繰越額
この関係を確認すると、報告書に記載された数字の整合性を把握しやすくなります。
また、政治団体が保有する土地、建物、有価証券、一定額を超える動産、貸付金、借入金なども、法律で定められた範囲に従って記載します。
収入が多くても、支出がそれ以上に多ければ繰越額は減少します。反対に、収入が少なくても過年度の繰越金が多ければ、活動に使用できる資金が十分に残っている場合があります。
【作成・提出方法】収支報告書の書き方と提出期限をわかりやすく解説
収支報告書の作成では、日々の取引を正確に記録し、証拠書類と照合したうえで集計することが基本です。
収支報告書の基本的な書き方
一般的な収支報告書を作成する場合は、次の順番で進めると整理しやすくなります。
- 対象期間を確定する:いつからいつまでの収支を報告するのか確認する。
- 収入を集計する:会費、寄附、売上、助成金などを項目別に分類する。
- 支出を集計する:人件費、交通費、備品費、事務費などを整理する。
- 証拠書類と照合する:領収書、請求書、通帳、振込明細などを確認する。
- 残高を確認する:収入と支出の差額、繰越額、預金残高などを照合する。
- 所定の様式に記入する:団体の規則や提出先の指定に従って作成する。
- 提出前に確認する:記載漏れ、金額の誤り、添付書類の不足を点検する。
政治資金収支報告書では、総務省が提供する政治資金関係申請・届出オンラインシステムの作成ソフトも利用できます。香川県選挙管理委員会の2026年公開資料によると、作成ソフトには合計金額の自動計算やエラーチェック機能があり、会計帳簿と連携して作成する方法も用意されています。
政治資金収支報告書の提出先
提出先は、政治団体の届出区分などによって決まります。
- 都道府県単位で活動する政治団体:原則として主たる事務所の所在地を管轄する都道府県選挙管理委員会。
- 総務大臣届出の政治団体:所定の経路を通じて総務大臣に提出。
提出方法は、郵送、窓口への持参、オンライン提出などがあります。ただし、提出先や利用できる方法、必要書類は団体の区分によって異なるため、管轄する選挙管理委員会の案内を確認する必要があります。
収支報告書の提出期限はいつ?
政治団体の通常の収支報告書は、原則として毎年12月31日現在で作成し、その翌日から3か月以内に提出します。通常は翌年3月31日が基本的な期限です。
ただし、期間中に衆議院議員総選挙または参議院議員通常選挙の公示から投票日までの期間が重なる場合には、提出期限が4か月以内に延長される仕組みがあります。
また、国会議員関係政治団体には別の提出期限が設けられています。香川県選挙管理委員会が公開した2026年の令和7年分作成要領では、一般の政治団体の提出期限は2026年4月30日、国会議員関係政治団体は2026年6月30日と案内されています。
このように、提出期限は報告対象年だけでなく、選挙の実施状況や政治団体の区分によって変わることがあります。
なお、政治団体に収入や支出がまったくなかった場合でも、提出義務がなくなるわけではありません。収支がゼロであることを示す報告書を提出する必要があります。
一般企業や自治会、NPO法人などについては、それぞれの根拠法令、会則、助成金の交付条件などで期限が決まります。政治団体と同じ3月31日が一律に適用されるわけではありません。
【2026年最新制度】政治資金収支報告書の公開制度と今後の変更点
2026年の政治資金収支報告書を理解するうえで重要なのが、2024年の政治資金規正法改正に伴う段階的な制度変更です。
総務省自治行政局選挙部政治資金課が公表した制度概要では、政治資金の透明性向上、会計管理の強化、オンライン提出の義務化などが盛り込まれています。
2026年から2028年にかけての主な変更
| 時期 | 関係する主体・制度 | 変更内容 |
|---|---|---|
| 2026年1月1日 | 政治資金収支報告書の公開 | 官報・都道府県公報による要旨の公表規定が削除され、インターネットによる公表が基本となる。 |
| 2026年1月1日 | 国会議員関係政治団体 | 代表者の監督責任や会計帳簿等の確認に関する制度が適用される。 |
| 2026年分の報告書 | 国会議員関係政治団体 | 翌年への繰越額の確認や代表者による確認書の添付などが適用される。 |
| 2027年1月1日 | 政党本部・政治資金団体・国会議員関係政治団体 | 収支報告書などのオンライン提出が義務化される。 |
| 2027年1月1日以後の提出分 | 個人寄附者等の住所情報 | インターネット公表時の住所情報を都道府県・郡・市区町村までに限定する制度が適用される。 |
| 2028年4月1日まで | 対象政治団体の報告書 | オンライン提出された対象団体の報告書について、データベースを用いた公表を開始する予定。 |
この表で押さえておきたいのは、2026年にすべての制度変更が完了するわけではないという点です。オンライン提出の義務化や住所情報の公表範囲の変更は2027年から、データベースによる公表は2028年4月1日までの開始が予定されています。
2026年から強化される国会議員関係政治団体の会計管理
2026年1月1日から、国会議員関係政治団体では代表者の監督責任が明確化され、会計帳簿、領収書、振込明細書などの保存状況や記載内容を随時または定期的に確認する仕組みが導入されています。
さらに、2026年分の収支報告書からは、翌年への繰越金について預貯金口座の残高確認が求められます。実際の口座残高と報告書の繰越額が一致しない場合には、その理由を説明する書面の作成も必要です。
代表者は、会計責任者から報告書の作成内容について説明を受け、必要な確認を行ったうえで確認書を交付します。会計責任者は、その確認書を収支報告書に添付します。
これは、会計責任者だけに報告業務を任せるのではなく、団体の代表者にも管理上の責任を明確にする制度変更です。
2027年からのオンライン提出義務化と個人情報保護
2027年1月1日以降、政党本部、政治資金団体、国会議員関係政治団体については、収支報告書、政治資金監査報告書、確認書などのオンライン提出が義務付けられます。
また、個人寄附者や政治資金パーティーの個人支払者などの住所について、インターネットで公開する際の範囲を制限する制度も始まります。公開される住所情報は都道府県、郡、市区町村までとなり、字名や番地などの詳細部分は公表対象から外れます。
ただし、制度の経過措置があり、オンライン以外で提出する場合には、住所情報を限定した報告書を併せて提出する仕組みも設けられています。
2028年4月1日までには、対象となる政治団体のオンライン提出情報について、データベースを用いた公表が始まる予定です。対象は2026年の定期公表分以降などに限定されており、すべての過去の報告書が一度に検索可能になるわけではありません。
【閲覧・確認方法】公開された収支報告書はどこで見られる?読み方のポイント
政治資金収支報告書は、総務省または都道府県選挙管理委員会の公開資料から確認できます。閲覧できるのは報道機関や研究者だけではなく、一般の人も対象です。
政治資金収支報告書の閲覧方法
基本的な確認手順は次のとおりです。
- 総務省または都道府県選挙管理委員会の公式サイトを確認する。
- 政治資金収支報告書の公表ページを開く。
- 対象となる年度を選択する。
- 政党、政治団体、支部などの区分から目的の団体を探す。
- 報告書を開き、収入・支出・繰越金・資産等の項目を確認する。
総務省の公開ページでは、提出先が総務大臣となる政治団体などの収支報告書を確認できます。都道府県の選挙管理委員会では、それぞれの管轄に属する政治団体の報告書が公開されています。
2026年1月1日からは、官報や都道府県公報による要旨の公表に関する規定が削除され、インターネット公表が基本となっています。
また、法律上、報告書は公表日から3年間、継続して公表される仕組みです。この期間中は、何人でも閲覧や写しの交付を請求できます。
なお、2026年10月31日時点では、2025年分の通常の定期公表について、原則として提出年である2026年11月30日までの公表が予定されています。解散した政治団体の報告書など、通常の定期公表とは別に公開される資料もあります。
収支報告書の見方と確認ポイント
公開された資料を読むときは、次の5点を意識すると、数字の意味を理解しやすくなります。
① 収入の総額と内訳が一致しているか
党費、寄附、事業収入、借入金などの内訳を確認します。収入が大きい場合は、どの種類の資金が中心なのかを調べることが大切です。
② 寄附者や政治資金パーティーの支払者を確認する
個別記載の対象となる寄附者やパーティーの支払者について、氏名や団体名、金額などを確認します。同じ人物や企業からの寄附が複数年度にわたっている場合は、金額の推移も参考になります。
③ 支出先と支出目的を確認する
支出明細には、支出先、目的、金額、年月日などが記載されます。政治活動費については、何のために、誰に、どれだけ支払ったのかを確認します。
④ 前年からの繰越額と翌年への繰越額を比較する
前年度の報告書と比較すると、資金が増えたのか、活動によって減少したのかを把握できます。単年度の収入額だけで団体の資金力を判断しないことが大切です。
⑤ 資産等と支出の関係を確認する
報告書には、一定の条件に該当する土地、建物、預貯金、有価証券、借入金なども記載されます。支出だけでなく、保有する資産や負債の状況も確認すると、団体の財務状態をより立体的に理解できます。
収支報告書を読むときに注意したいこと
公開された報告書に金額が記載されているからといって、その支出の政治的な妥当性まで自動的に証明されるわけではありません。
また、報告書に記載されている金額だけでは、契約内容や取引の背景、実際の業務の成果まですべて把握できるわけではありません。
報告書は資金の流れを確認するための重要な資料ですが、必要に応じて政治資金監査報告書、確認書、関連する公開資料なども併せて読むことが重要です。
【訂正・記載義務】収支報告書に間違いがあった場合の対応と注意点
収支報告書は、提出すれば内容を変更できない書類ではありません。記載漏れや金額の誤りが判明した場合には、提出先の選挙管理委員会などに相談し、所定の手続きで訂正することになります。
収支報告書の訂正方法
訂正の具体的な方法は、紙で提出したのか、オンラインで提出したのか、また提出先の運用によって異なります。
例えば、香川県選挙管理委員会の2026年公開資料では、紙の報告書を訂正する場合、誤った記載を二重線で抹消し、その上に会計責任者の印を押す方法が案内されています。修正液や修正テープは使用できません。
一方、提出済みの報告書について訂正が必要になった場合は、自己判断で元の公開ファイルを書き換えることはできません。管轄する提出先に連絡し、必要な訂正書類や手続きについて指示を受けることが基本です。
政治資金規正法第31条では、総務大臣または都道府県選挙管理委員会が、提出された報告書に形式上の不備や記載不足があると認めた場合、説明を求めたり訂正を命じたりできると定めています。
収支報告書の記載義務に違反した場合
政治資金規正法では、収支報告書の提出義務や正確な記載義務が定められています。
報告書を提出しない場合、記載すべき事項を記載しない場合、虚偽の記入をした場合などには、違反内容に応じた罰則が設けられています。
そのため、政治団体の会計責任者は、領収書や振込明細などの証拠書類を適切に保存し、会計帳簿と報告書の数字が一致しているかを確認する必要があります。
よくある誤解と正しい理解
- 誤解1:収入や支出がゼロなら提出しなくてよい。
正しくは、政治団体は収支がゼロでも必要な報告書を提出する。 - 誤解2:収入の総額は寄附の総額と同じ。
正しくは、党費、事業収入、借入金、交付金なども収入に含まれる。 - 誤解3:政治団体の報告書は政治家本人の個人資産を示す。
正しくは、基本的に政治団体としての資金や資産の状況を示す書類であり、政治家個人の全財産を示すものではない。 - 誤解4:公開されているから、すべての取引の詳細を確認できる。
正しくは、法律上の記載基準や公開範囲があり、個々の取引についてすべての情報が公表されるわけではない。 - 誤解5:2026年からすべての政治団体にオンライン提出が義務付けられた。
正しくは、対象となる政治団体について、2027年1月1日以降の提出分から義務化される。
【実務上の判断基準】収支報告書を作成・確認する人が押さえるべきポイント
収支報告書は、作成する側と閲覧する側で重視すべき点が異なります。制度を正しく利用するためには、それぞれの立場に応じた確認が必要です。
作成する側が確認したい5つの事項
- 収入と支出のすべてが会計帳簿に記録されているか。
- 領収書、請求書、通帳、振込明細などの証拠書類が保存されているか。
- 記載項目や個別明細の金額基準を正しく適用しているか。
- 翌年への繰越額と実際の残高に不自然な差がないか。
- 提出先、提出期限、添付書類、提出方法に間違いがないか。
特に政治団体では、一般団体、資金管理団体、国会議員関係政治団体などの区分によって記載義務が異なります。同じ金額の支出でも、団体の区分によって明細の記載や領収書の添付基準が変わるため注意が必要です。
閲覧する側が重視したい判断基準
公開情報を調べる場合は、次の観点が役立ちます。
- 資金源の透明性:どのような個人や団体から資金を得ているのか。
- 支出の具体性:支出目的や相手先が具体的に記載されているか。
- 年度間の変化:前年と比較して収入や支出が大きく変化していないか。
- 残高の整合性:収支計算と翌年への繰越額に矛盾がないか。
- 関連資料との一致:政治資金監査報告書や確認書などと併せて確認できるか。
報告書の一つの数字だけを取り上げて評価するのではなく、年度、団体の区分、記載基準、関連資料を組み合わせて判断することが大切です。
【収支報告書】に関するよくある質問(FAQ)
Q1:収支報告書とは簡単にいうと何ですか?
A1:一定期間の収入と支出をまとめ、お金の流れや残高を明らかにする書類です。政治団体の場合は政治資金規正法に基づく提出・公開義務があります。
Q2:収支報告書には何を記載しますか?
A2:一般的には収入の内訳、支出の内訳、残高、繰越額などを記載します。政治資金収支報告書では、寄附、事業収入、借入金、支出先、資産等の状況なども法律に従って記載します。
Q3:収支報告書の提出期限はいつですか?
A3:政治団体の通常の報告書は、原則として対象年の翌年3月末までです。選挙期間による延長や国会議員関係政治団体の特例があります。一般企業や自治会などは、それぞれの制度や規則によって異なります。
Q4:収入や支出がゼロでも提出する必要がありますか?
A4:政治団体の場合、収入・支出がゼロでも報告書の提出が必要です。収支がないことを所定の様式で報告します。
Q5:政治資金収支報告書は誰でも閲覧できますか?
A5:はい。総務省や都道府県選挙管理委員会が公表する報告書は、原則として誰でも閲覧できます。公表日から3年間は、閲覧や写しの交付を請求することもできます。
Q6:収支報告書に間違いがあった場合はどうすればよいですか?
A6:提出先の選挙管理委員会などに相談し、指定された訂正手続きを行います。紙の報告書では二重線と訂正印を使う方法がありますが、具体的な方法は提出先の案内に従ってください。
Q7:2026年から政治資金収支報告書の制度はどう変わりましたか?
A7:2026年1月からインターネット公表を基本とする制度になり、国会議員関係政治団体では代表者の監督責任なども強化されました。2027年1月から対象団体のオンライン提出義務化、2028年4月1日までに対象情報のデータベース公表開始が予定されています。
まとめ:収支報告書はお金の流れと組織の透明性を確認する重要資料
収支報告書は、組織の収入と支出を整理し、資金がどこから入り、何に使われ、どれだけ残ったのかを明らかにするための書類です。ただし、すべての組織に同じ様式や提出期限が適用されるわけではありません。
特に政治資金収支報告書は、政治資金規正法によって提出義務、記載項目、公開方法が定められています。寄附や事業収入だけでなく、政治活動費、繰越金、資産等まで確認することで、政治団体の資金管理をより正確に把握できます。
2026年はインターネット公表制度への移行が進み、国会議員関係政治団体の会計管理も強化された年です。さらに2027年には対象団体のオンライン提出義務化と個人情報保護の変更、2028年には対象報告書のデータベース公表が予定されています。
収支報告書を作成する人は、記載基準、提出先、期限、証拠書類の保存を徹底することが欠かせません。一方、閲覧する人は、収入と支出の総額だけでなく、内訳、支出先、繰越額、関連資料まで確認することが重要です。
収支報告書を正しく理解するための基本は、数字を単独で見るのではなく、その数字が何を意味し、どの制度に基づいて記載されたのかを確認することです。制度の変更にも目を配りながら、公開された情報を適切に読み解く姿勢が求められます。
同じカテゴリの記事
深夜アニメと原作漫画の比較記事を中心に担当。放送話数や設定は公式サイトと単行本の記載を確認しています。