地主とは何者?土地所有者の役割・地代・税金と2026年最新制度を徹底解説
「地主とは、具体的にどのような人を指すのか」「土地を所有しているだけで地主と呼ばれるのか」「地主は土地を貸して収入を得ているのか」。不動産や相続について調べていると、こうした疑問を持つ人は少なくありません。
地主とは、基本的に土地を所有している人を指す言葉です。自分の土地を住宅用地や事業用地として第三者に貸し出し、地代を受け取る人もいれば、自ら土地を利用している人もいます。地主という言葉には、土地の所有者という意味だけでなく、土地の賃貸借契約や借地権、固定資産税、相続など、さまざまな不動産上の問題が関係しています。
2026年現在は、地価の動向に加え、相続登記の義務化や所有不動産記録証明制度など、土地所有者が把握しておくべき制度も変化しています。地主の意味から、家主・借地人との違い、収入と税金、最新ニュース、ネット上の評判や噂の真相まで、基礎知識と実務の両面から詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 地主の意味:土地の所有者を指し、土地を貸しているかどうかは必須条件ではない。
- 権利関係:地主と借地人は異なる権利を持ち、土地と建物の所有者が別人になる場合もある。
- 2026年最新情報:全国の地価動向に加え、相続登記や住所変更登記に関する制度改正が重要なポイント。
- 収入と税金:地代は不動産所得に該当する場合があり、固定資産税などの維持費も発生する。
- 噂の真相:地主だから必ず裕福、あるいは不労所得だけで生活できるという理解は正確ではない。
【基本知識】地主とは?意味・定義と土地所有者の役割
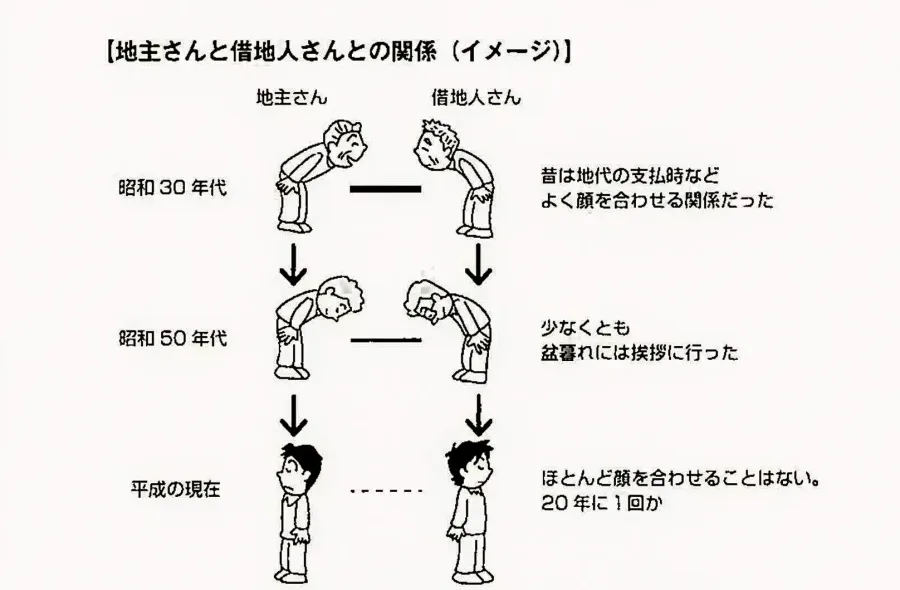
地主の意味は土地を所有している人
地主(じぬし)とは、土地の所有権を持っている人のことです。辞書的にも土地の持ち主、土地所有者という意味で使われています。
地主という言葉は、特定の職業や国家資格を表すものではありません。会社員や自営業者、農業従事者、資産管理会社など、土地を所有する主体はさまざまです。個人だけでなく法人も土地の所有者になれます。
また、地主になるために一定以上の面積を所有する必要はありません。広大な土地を所有する人も、住宅の敷地を所有する人も、土地所有者という意味では同じです。
ただし、日常会話では、単に土地を所有する人という意味に加えて、所有地を第三者に貸し出して地代を得ている人を地主と呼ぶケースも多くあります。
地主にはどのような種類がある?
地主の土地利用方法は一つではありません。代表的な形態は次のとおりです。
- 土地賃貸型:所有する土地を個人や企業に貸し、地代を受け取る。
- 農地所有型:田畑を所有し、自ら耕作したり、農地法などの規制に従って貸し出したりする。
- 事業用土地所有型:店舗、工場、駐車場などの用地を所有する。
- 住宅用地所有型:住宅やアパートの敷地を所有し、自ら利用する。
- 資産保有型:土地を将来の売却や相続なども視野に入れて保有する。
このように、地主という言葉だけで、その人の収入源や資産規模、土地の利用目的まで判断することはできません。
地主は土地を貸していなくても地主なのか
答えはYESです。
地主の基本的な意味は土地所有者であるため、土地を貸していない人も地主に含まれます。自宅の敷地を所有している人や、相続によって土地を取得した人も、土地の所有権を持っていれば広い意味で地主です。
一方、土地を貸して地代を受け取っている場合は、土地所有者としての立場に加えて、賃貸人としての契約上の権利と義務が発生します。この違いを理解することが、不動産関係を正しく把握する第一歩です。
【徹底比較】地主・家主・借地人・土地所有者の違いとは?
地主について調べる際に混同しやすいのが、家主と借地人です。これらは似た場面で使用されますが、法律上の権利や役割は異なります。
地主と家主の違い
地主は土地の所有者、家主は一般に建物の所有者を指します。
例えば、地主Aが所有する土地を借地人Bに貸し、Bがその土地に住宅を建てたとします。この場合、土地の所有者はAですが、建物の所有者はBという関係が成立することがあります。
さらに、Bが建物を第三者Cに貸し出せば、Cに対する建物の賃貸人はBです。土地と建物の所有者、土地を利用する人、建物を借りる人がそれぞれ異なるケースもあるのです。
地主と借地人の関係
借地人とは、地主から土地を借りて利用する人を指します。建物の所有を目的として土地を借りる権利は、借地借家法における借地権として扱われます。
借地借家法第2条では、借地権を建物の所有を目的とする地上権または土地の賃借権と定義しています。
つまり、単に土地を使用している人がすべて借地借家法上の借地人になるわけではありません。土地の使用目的や契約内容によって適用される法律が異なります。
地主と借地人などの関係一覧
| 立場・用語 | 基本的な意味 | 主な権利・役割 |
|---|---|---|
| 地主 | 土地の所有者 | 土地の所有権を持ち、貸地の場合は地代を受け取る |
| 土地所有者 | 土地の所有権を持つ人・法人 | 所有権に基づいて土地を利用・管理・処分する |
| 借地人 | 地主から土地を借りる人 | 契約や法律に基づいて土地を利用する |
| 家主 | 建物の所有者 | 建物を貸し出し、家賃を受け取る |
| 借家人 | 建物を借りている人 | 賃貸借契約に基づいて建物を使用する |
| 地代 | 土地を借りる対価 | 土地の賃貸借契約に基づいて支払われる |
| 借地権 | 建物所有を目的とする土地利用権 | 借地人が土地を利用するための権利 |
重要なのは、地主と借地人が対立する関係とは限らないことです。土地を所有する側と利用する側が、それぞれ契約上の権利と義務を持つ関係にあります。
普通借地権と定期借地権の違い
土地を貸す場合には、契約の種類も重要です。
普通借地権では、借地借家法に基づく契約期間や更新に関するルールが適用されます。同法第3条では、借地権の存続期間を原則30年と定めています。契約更新や更新拒絶についても法律上の規定があります。
一方、定期借地権は、一定の条件のもとで契約更新をしないことを定める制度です。
- 一般定期借地権:存続期間50年以上。
- 事業用定期借地権:事業用建物を目的とし、10年以上50年未満。
- 建物譲渡特約付借地権:設定後30年以上経過した日に建物を地主へ譲渡する特約を設ける。
国土交通省の定期借地権に関する解説でも、それぞれの契約方式や期間、契約終了時の建物の取り扱いが整理されています。
地主にとっては、契約終了後の土地利用計画を立てやすくなる一方、借地人にとっては建物の取り扱いや契約期間が重要な判断材料になります。
【2026年最新情報】地主を取り巻く地価・相続・登記制度の変化
2026年は、土地所有者に関係する制度面で重要な動きが続いています。特に注目したいのが、地価公示、相続登記、所有不動産記録証明制度、住所変更登記の義務化です。
2026年の全国地価公示は住宅地・商業地ともに上昇
国土交通省が公表した令和8年(2026年)地価公示によると、全国平均の対前年変動率は次のようになっています。
- 住宅地:2.1%上昇
- 商業地:4.3%上昇
- 工業地:4.9%上昇
これは2026年1月1日時点の標準地について、前年との価格変動を比較したものです。
地主にとって地価の上昇は、所有する土地の資産価値を考えるうえで重要な情報です。ただし、全国平均が上昇しているからといって、すべての土地の価値が上がるわけではありません。
地域の人口動態、交通アクセス、周辺の商業施設、土地の形状、道路への接道状況などによって、個別の土地価格は大きく変わります。
また、公示地価の上昇がそのまま地代や賃貸収入の上昇につながるわけでもありません。地代の改定には契約内容や借地借家法上の規定などが関係します。
2026年2月2日から所有不動産記録証明制度が開始
2026年の土地所有者に関する大きな制度変更の一つが、法務省による所有不動産記録証明制度です。
2026年2月2日に始まったこの制度は、特定の人が所有権の登記名義人として記録されている不動産を、登記官が一覧化して証明する仕組みです。
従来は土地や建物ごとに登記記録を確認する必要があり、亡くなった親が全国に所有していた土地を相続人がすべて把握するのは簡単ではありませんでした。
新制度によって、相続人などが被相続人名義の不動産を調べやすくなり、相続登記の漏れを防ぐ効果が期待されています。
ただし、検索は指定した氏名や住所などを基準に行われます。登記簿上の情報と検索条件が一致しない不動産は一覧に含まれない可能性があるため、証明書だけで所有不動産を完全に把握できるとは限りません。
相続登記の義務化は2026年も重要
2024年4月1日から、不動産の相続登記が義務化されています。
相続によって土地や建物の所有権を取得した人は、原則として、その取得を知った日から3年以内に相続登記を申請しなければなりません。
正当な理由なく義務を怠った場合は、10万円以下の過料の対象となる可能性があります。
さらに、2024年4月1日より前に発生した相続であっても、未登記の不動産は義務化の対象です。過去の相続については、原則として2027年3月31日までに対応する必要があります。
2026年4月1日から住所変更登記も義務化
土地所有者が見落としやすいのが、住所や氏名の変更登記です。
2026年4月1日から、不動産の所有者は住所や氏名・名称が変わった場合、原則として変更日から2年以内に変更登記を申請する義務を負うことになりました。
正当な理由なく申請を怠った場合は、5万円以下の過料の対象となる可能性があります。
2026年4月1日より前に発生した住所や氏名の変更についても対象となり、未登記の場合は2028年3月31日までに対応する必要があります。
土地を長期間所有している人や、転居を繰り返している人、親から土地を相続した人は、登記簿に記録された所有者情報を確認しておくことが大切です。
【収入と税金】地主はどうやって収入を得る?維持費や管理責任も解説
地主の経済的な特徴を理解するには、土地から得られる収入だけでなく、所有を続けるための支出にも目を向ける必要があります。
地主の主な収入源は地代
土地を第三者に貸し出す地主は、借地人から地代を受け取ります。
地代の金額は、土地の所在地や広さ、利用目的、契約内容、周辺の賃貸条件などによって異なります。
例えば、住宅を建てるための土地と、事業用の土地、駐車場として利用する土地では、契約条件や収益構造が異なります。
地主が土地を貸す方法としては、主に次のようなものがあります。
- 住宅用地として個人に貸す。
- 店舗や事務所の敷地として企業に貸す。
- 事業用定期借地権を設定して事業者に貸す。
- 契約条件に応じて駐車場などの用途で土地を提供する。
なお、駐車場として貸す契約は、建物所有を目的とする借地権とは法律上の扱いが異なる場合があります。土地の利用方法だけでなく、契約の実態を確認することが必要です。
地主に発生する税金
土地を所有している場合、代表的な負担となるのが固定資産税です。
固定資産税は、原則として毎年1月1日時点で土地や建物の所有者として登記簿などに登録されている人に課税されます。
土地を貸していても、所有権を持っている地主が納税義務者となるのが基本です。
また、土地の所在地によっては都市計画税も発生します。
一方、土地を貸して地代などの収入を得た場合、その所得は原則として不動産所得に分類されます。
国税庁によると、不動産所得は基本的に次の計算式で求められます。
不動産所得 = 総収入金額 − 必要経費
必要経費には、貸付資産に係る固定資産税、損害保険料、減価償却費、修繕費などが含まれる場合があります。
なお、土地の貸付けに係る消費税は原則として非課税です。ただし、貸付期間が1か月未満の場合や、駐車場など施設の利用に伴って土地が使用される場合には課税対象となることがあります。
地主は不労所得だけで生活できるのか
地主という言葉から、土地を所有しているだけで毎月安定した収入が入るというイメージを持つ人もいます。
確かに、長期の賃貸借契約によって継続的な地代収入を得ている地主は存在します。しかし、土地を所有するだけで必ず利益が出るわけではありません。
地主が考慮すべき主な支出やリスクには、次のようなものがあります。
- 固定資産税や都市計画税。
- 土地の維持管理費用。
- 境界確認や測量に関する費用。
- 土地の造成や修繕などに伴う費用。
- 相続税や登記手続きに関する費用。
- 借地人との契約トラブルや地代の滞納。
- 空き地の雑草、排水、周辺環境などの管理問題。
国土交通省が示す土地の適正な利用・管理に関する考え方でも、土地所有者には土地を適切に利用・管理する責務があるとされています。
特に、利用されていない土地は、周辺環境への影響や管理不全の問題につながる可能性があります。地主にとっては、土地を所有することだけでなく、継続的に管理することも重要な仕事です。
【ネットの反応・噂の真相】地主はお金持ち?炎上や誤解されやすい理由
地主という言葉には、資産家や大地主、裕福な家系といったイメージが伴うことがあります。ネット上でも、不動産収入や土地相続に関連して、地主の経済力や生活について関心が集まることがあります。
ただし、「地主とは」という一般的な検索語自体は特定の人物や事件を指すものではありません。2026年10月時点で、この言葉そのものに結び付く一つの全国的な炎上事件や、共通の噂の対象が存在するわけではありません。
ここでは、地主に対して生じやすい代表的な誤解を整理します。
噂1:地主は全員お金持ちという説
これは必ずしも正しくありません。
土地を所有していることと、自由に使える現金を十分に持っていることは別問題です。
例えば、評価額の高い土地を相続していても、固定資産税や相続税の負担が大きかったり、土地を売却しにくかったりするケースがあります。
また、共有名義の土地や、借地権が設定された土地では、所有者が自由に利用・処分できるとは限りません。
噂2:地主は何もしなくても地代が入るという説
土地を貸している場合、契約に基づいて地代を受け取れることは事実です。
しかし、地主には土地の管理や契約関係の維持、税金の支払いなどがあります。借地人との間で更新条件や地代の改定、土地の利用方法について調整が必要になる場合もあります。
したがって、地代収入があることと、完全に何もせず収益を得られることは同じではありません。
噂3:土地の値段が上がれば地代もすぐ上がるという説
これも誤解されやすいポイントです。
土地の価格が上昇したからといって、地代が自動的に変更されるわけではありません。
借地借家法第11条では、土地に対する租税公課の増減、土地の価格や経済事情の変動、近隣の土地の地代との比較などを踏まえ、地代が不相当となった場合の増減請求について定めています。
実際の改定では、契約内容や具体的な事情が重要になります。
地主を巡る炎上やトラブルは何が原因?
地主と借地人の間で問題が起きる場合、典型的な論点として挙げられるのが、地代の値上げ、契約更新、土地の返還、建物の取り壊し、土地の境界などです。
また、相続した土地の管理を巡り、親族間で意見が分かれるケースもあります。
こうした問題を一律に地主側または借地人側の責任と判断することはできません。契約の種類や締結時期、登記状況、当事者間の合意などによって結論が異なるためです。
ネット上の評判や噂を調べる際は、個別の体験談と法律上の一般ルールを区別することが大切です。特定の地主に関するニュースや炎上情報を確認する場合も、報道内容と当事者の公式発表を照合する必要があります。
【プロの結論】地主になる前・土地を相続する前に確認すべき重要ポイント
地主という立場を理解するうえで大切なのは、土地を所有しているという事実だけを見るのではなく、その土地にどのような権利や義務が設定されているのかを把握することです。
1. 登記簿で本当の所有者を確認する
土地の所有者を確認する際は、法務局で取得できる登記事項証明書を確認することが基本です。
所有者の氏名や住所、所有権に関する情報、抵当権などの権利関係を調べられます。
特に相続した土地では、登記名義が亡くなった親や祖父母のままになっている場合があります。現在の権利関係を確認せずに売却や賃貸の話を進めると、手続き上の問題が生じる可能性があります。
2. 借地権や賃貸借契約の有無を調べる
土地の所有者であっても、第三者に借地権などが設定されている場合、自由に土地を使用できるとは限りません。
契約書では、契約期間、地代、更新条件、建物の取り扱い、契約終了時の土地返還条件などを確認する必要があります。
特に古い借地契約では、契約締結時期によって適用される法律や契約条件が異なる場合があるため注意が必要です。
3. 固定資産税と相続税の負担を把握する
土地を取得する前には、固定資産税評価額や相続税評価額、実際の市場価格を区別して確認することが重要です。
国税庁によると、相続税や贈与税における土地の評価方法には、主に路線価方式と倍率方式があります。
路線価方式は、路線価が設定された地域の土地について、道路に面する標準的な宅地の1平方メートル当たりの価額を基準に評価する方法です。
倍率方式は、路線価が設定されていない地域で、固定資産税評価額に一定の倍率を乗じて評価する方法です。
2026年分の財産評価基準書も国税庁から公表されているため、相続や贈与を予定している人は最新の評価基準を確認する必要があります。
4. 土地の管理状況と利用可能性を確認する
土地の資産価値は、面積や立地だけでは決まりません。
道路に接しているか、建物を建築できるか、土地の形状に問題がないか、境界が確定しているかといった点も重要です。
さらに、農地や市街化調整区域など、土地の種類や区域によって利用に制限が設けられていることがあります。
土地を取得する場合は、将来の利用計画と法的な制限を照らし合わせて判断することが必要です。
5. 相続する土地は所有不動産記録証明制度も活用する
2026年2月2日から始まった所有不動産記録証明制度は、相続する土地が複数ある場合に役立つ仕組みです。
特に、親が複数の都道府県に土地を所有していた場合や、長期間にわたり不動産を保有していた場合には、相続対象となる不動産を把握する手段の一つになります。
ただし、氏名や住所の表記が異なる不動産は検索結果に含まれない可能性があります。固定資産税の課税明細書や過去の契約書なども併せて確認すると、把握漏れを減らせます。
プロの結論:地主という立場の本質は、土地を持っていることだけではありません。土地の所有権を正しく把握し、利用権との関係を整理し、税金や管理責任を含めて適切に運用することにあります。
土地を相続する人、地主から土地を借りる人、これから不動産投資を考えている人は、まず所有権・借地権・契約内容の3点を確認することが、トラブルを防ぐ最も基本的な判断基準です。
【地主とは】に関するよくある質問(FAQ)
Q1:地主とは簡単にいうと何ですか?
A1:地主とは、土地の所有権を持っている人のことです。土地を第三者に貸して地代を得ている人だけでなく、自分で土地を利用している人も含まれます。
Q2:地主と家主の違いは何ですか?
A2:地主は土地の所有者、家主は一般的に建物の所有者を指します。土地と建物の所有者が別人になるケースもあります。
Q3:地主は土地を貸すと必ず収入を得られますか?
A3:土地を貸す契約があり、契約に基づいて地代が支払われれば収入になります。ただし、滞納や空室・空き地、管理費用、税金などの負担もあるため、必ず利益が出るわけではありません。
Q4:地主になるための資格はありますか?
A4:地主になるための特別な資格はありません。土地の所有権を取得すれば地主になります。ただし、農地の取得や利用などについては、農地法などの規制が適用される場合があります。
Q5:地主が支払う税金には何がありますか?
A5:代表的なものは固定資産税と、対象地域における都市計画税です。土地を貸して収入を得ている場合は、不動産所得に対する所得税なども関係します。相続時には相続税が発生する可能性もあります。
Q6:2026年に地主が注意すべき制度変更は何ですか?
A6:2026年2月2日に始まった所有不動産記録証明制度と、同年4月1日に始まった住所等変更登記の義務化が重要です。相続登記の義務化も継続しているため、登記情報を定期的に確認する必要があります。
まとめ:地主とは土地の所有者であり、権利と管理責任を持つ存在
地主とは、土地の所有権を持つ人を指す言葉です。土地を貸して地代を受け取る人だけでなく、自ら土地を利用する人や、相続によって土地を取得した人も地主に含まれます。
地主と家主、借地人はそれぞれ立場が異なり、土地と建物の所有者が一致するとは限りません。また、借地借家法による権利保護や契約期間のルール、固定資産税や相続税など、知っておくべき制度も多くあります。
2026年は全国の地価動向に加え、所有不動産記録証明制度の開始や住所変更登記の義務化など、土地所有者に関係する重要な動きが続いています。
「地主はお金持ち」「地主は不労所得で生活できる」というイメージだけで判断するのではなく、土地の価値、収入、税負担、契約関係、管理責任を総合的に理解することが重要です。
土地を所有している人も、これから相続する人も、まずは登記簿と契約内容を確認し、自分が持つ権利と必要な手続きを把握することから始めましょう。
記事の事実確認に使用した主な公的資料
- 国土交通省「令和8年地価公示」
- 法務省「相続登記の申請義務化」「所有不動産記録証明制度」
- 法務省「住所等変更登記の義務化」
- 国税庁「土地家屋の評価」「不動産所得」
- 国土交通省「定期借地権の解説」
- e-Gov法令検索「借地借家法」
同じカテゴリの記事
芸能人・著名人の経歴や家族構成をまとめるプロフィール記事を担当。学歴や生年月日は複数の公開情報を突き合わせています。