ホルムズ海峡封鎖の影響は日本へ?2026年10月の通航・原油・家計を徹底解説
2026年10月30日現在、ホルムズ海峡をめぐる緊張は、日本のエネルギー調達と物価に深刻な影響を及ぼしている。特に注目されるのが、タンカーの通航量の急減、原油価格の高騰、そして石油化学製品や食品価格への波及だ。10月25日までの船舶位置情報に基づく推計では、タンカーの通航は平常時のわずか1.8%にとどまっている。
日本は2025年時点で原油輸入の94.0%を中東に依存していた。一方、2026年には米国などからの代替調達、国家備蓄の放出、サウジアラビアのヤンブー港やUAEのフジャイラ港を利用する迂回輸送が進んでいる。問題は、石油が届くかどうかだけではない。原油高や輸送費の上昇が、ガソリン、電気・都市ガス料金、ナフサ、食品、日用品にどのような時間差で反映されるかが、家計にとって重要な焦点になっている。
📌 【この記事の重要ポイントまとめ】
- 通航状況:2026年10月25日時点のAIS推計では、タンカー通航量は平常時の1.8%。海峡は極めて深刻な機能不全に陥っている。
- 日本への影響:原油の中東依存度は2025年に94.0%。米国産原油や石油備蓄、迂回ルートが供給を支えている。
- 家計への影響:ガソリン補助や冬季の電気・ガス料金支援が実施される一方、燃料費、ナフサ、物流費の高止まりが物価を押し上げている。
- 今後の焦点:石油の調達量だけでなく、LNG価格、ディーゼル供給、代替輸送の継続性を確認する必要がある。
【2026年10月最新】ホルムズ海峡の通航状況は?完全封鎖なのか
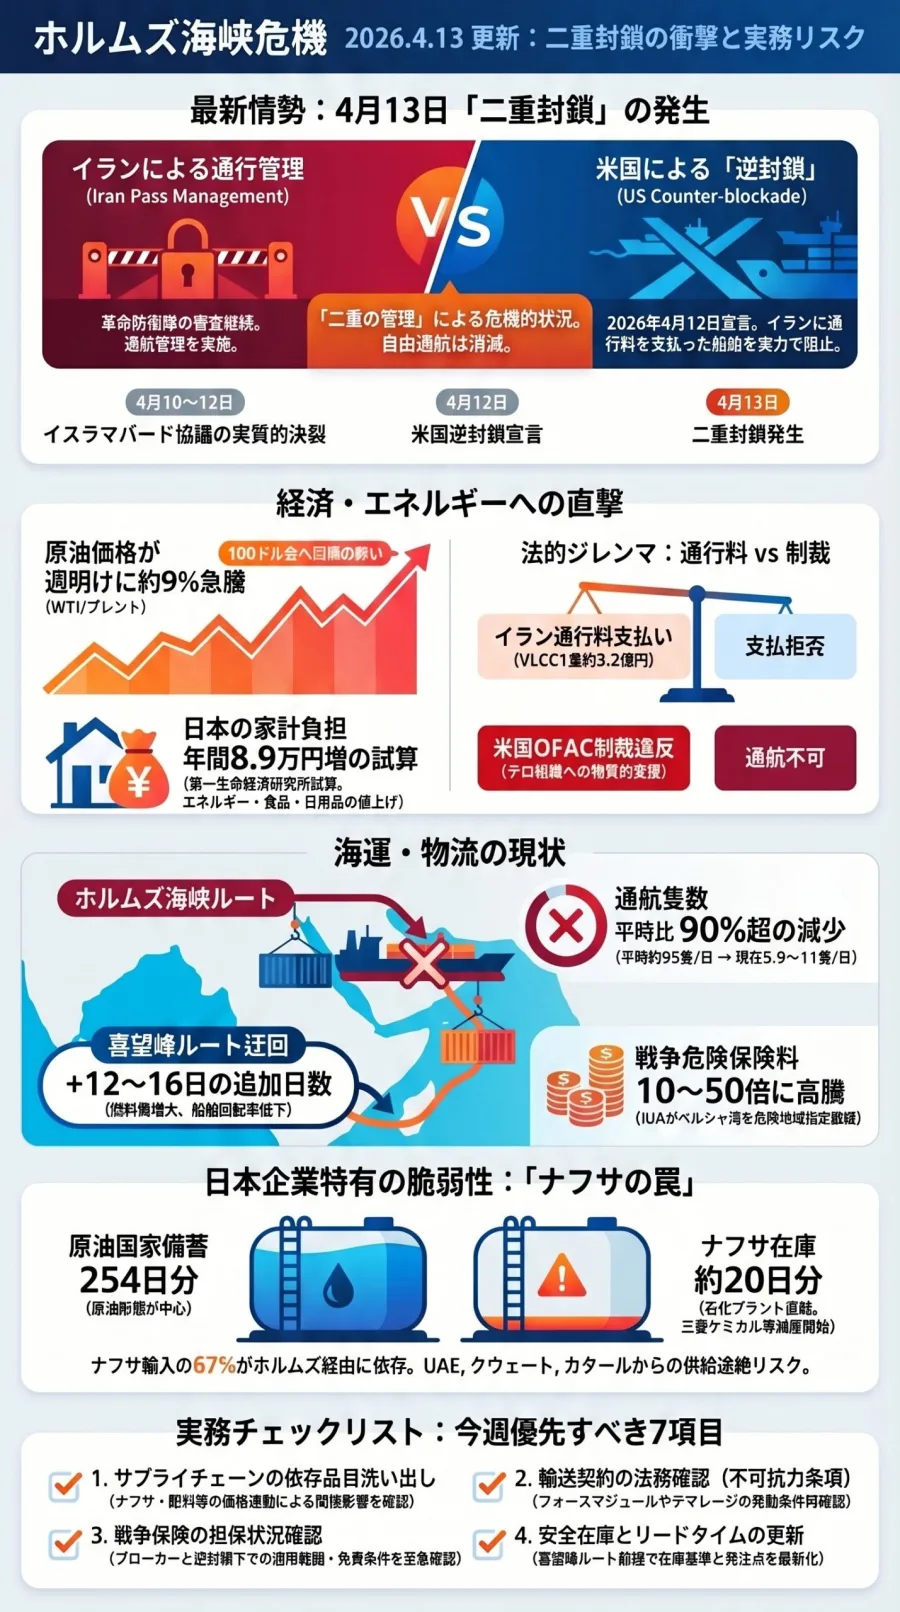
ホルムズ海峡は、ペルシャ湾とオマーン湾を結ぶ国際的な海上輸送の要衝だ。イラン、サウジアラビア、UAE、クウェート、カタールなどのエネルギー輸出に関わり、アジア向けの原油やLNG輸送を支えている。
国際エネルギー機関(IEA)によると、2025年には原油・石油製品が同海峡を通じて平均日量約2,000万バレル輸送されていた。これは世界の海上石油貿易のおよそ25%に相当する。
10月25日のタンカー通航量は平常時の1.8%
2026年2月28日に始まった米国・イスラエルによるイラン攻撃と、その後の軍事的緊張によって、ホルムズ海峡の商業船舶の通航は大幅に減少した。
特に重要なのが、2026年10月29日に更新された日本エネルギー危機ウォッチの船舶追跡データだ。同データはIMF PortWatchが公開するAIS(船舶自動識別装置)情報を利用している。
同データによると、10月25日のタンカー通航は1隻。危機前の1年間における通常時の目安は1日48隻で、直近7日間の平均は0.9隻だった。平常時と比較した通航量はわずか1.8%となる。
ただし、AIS情報には限界がある。船舶が位置情報の発信を停止した場合や、追跡データに反映されない場合は集計から漏れる可能性がある。したがって、1.8%という数字は実際の通航量が厳密に1.8%になったという意味ではなく、確認できた船舶の移動が極端に少ないことを示す指標だ。
IEAの9月データでは原油輸送に部分的な回復も
一方、IEAが2026年10月14日に公表した石油市場報告では、9月のホルムズ海峡経由の石油輸送量は日量1,090万バレルまで回復したと分析されている。
これは前月から日量370万バレル増加した水準だ。オマーン湾での船舶間の積み替えや、サウジアラビアの東西パイプラインを利用した迂回輸送も供給を支えた。
ここで注意したいのは、9月の輸送量と10月25日のAIS通航隻数は、対象期間も測定方法も異なることだ。原油の輸送量と、海峡を通過した船舶の数は同じ指標ではない。
IEAは、10月に入ってからの周辺地域での攻撃増加や海運上の安全リスクを指摘している。つまり、9月に見られた回復を、そのまま10月末の安定した航行再開と受け止めることはできない。
【日本への影響】原油94%の中東依存はどこまで改善した?
ホルムズ海峡の混乱が日本にとって重大なのは、原油の調達先が中東に集中しているためだ。
ジェトロが財務省貿易統計を基にまとめた2026年10月14日公表の分析によると、2025年の日本の原油・粗油輸入に占める中東の割合は数量ベースで94.0%だった。
原油の多くはサウジアラビア、UAE、クウェートなどから調達されている。しかも湾岸地域から日本へ向かうタンカーの多くは、ホルムズ海峡を通過する必要がある。
2026年は米国産原油への切り替えが進展
危機発生後、日本の原油調達構造には大きな変化が生じた。
2026年4月には中東からの原油・粗油輸入量が前年同月比67.2%減少した。その一方、米国からの調達が増え、7月には米国がUAEやサウジアラビアを上回る最大の調達先となった。
さらに、8月の輸入速報では、原油・粗油の総輸入量1,159万キロリットルのうち、中東からの輸入は726万キロリットル、シェア62.6%。米国からの輸入は366万キロリットルで、シェア31.6%に達した。
94%だった中東依存度が、危機対応によって大きく低下したことは重要だ。ただし、米国産原油への切り替えにも、輸送距離、船舶の確保、原油の性状、国内製油所との適合性という制約がある。
日本の原油調達をめぐる重要な数字
2026年のエネルギー調達を理解するうえで、特に重要なのが次の関係だ。
| 対象・主体 | 2026年の実績・状況 | 日本との関係・注意点 |
|---|---|---|
| ホルムズ海峡 | 10月25日のAIS推計でタンカー1隻 | 日本向け原油輸送の主要なリスク要因 |
| 日本の原油輸入 | 2025年の中東依存度94.0% | 調達先の集中が構造的な弱点 |
| 米国産原油 | 2026年8月の輸入シェア31.6% | 中東産原油の代替調達先として拡大 |
| サウジアラビア・ヤンブー港 | 東西パイプラインの設計能力は日量約700万バレル | 紅海側から原油を輸出する迂回ルート |
| UAE・フジャイラ港 | 2026年3月以降、原油輸出が増加 | オマーン湾側の重要な積出拠点 |
| 日本の石油備蓄 | 2026年8月末時点で約204日分 | 短期的な輸入減少を補う緩衝材 |
| 日本のLNG輸入 | 2025年のホルムズ海峡経由分は約6.3% | 原油より直接的な海峡依存度は低い |
出典は財務省貿易統計、ジェトロ、JOGMEC、資源エネルギー庁関連統計など。輸入シェアと輸送能力は対象時点や集計方法が異なるため、単純に同じ条件で比較するものではない。
【家計への影響】ガソリン・電気・都市ガス料金はいつ上がる?
ホルムズ海峡の混乱による影響は、すでにエネルギー価格や生活コストに表れている。ただし、すべての料金が同じタイミングで変動するわけではない。
ガソリン価格は補助金によって上昇を抑制
原油価格が上昇すると、まず影響を受けるのがガソリンや軽油などの石油製品だ。
IEAの2026年10月報告によると、北海産の現物原油指標価格は9月に1バレル116.89ドルまで上昇し、前月比で26.17ドル高くなった。報告作成時点では約134ドルで取引されていた。
ただし、日本のガソリン小売価格は原油価格だけで決まらない。為替、精製費、輸送費、税金、政府補助金などが影響する。
資源エネルギー庁の石油製品価格調査を基にした2026年10月26日の全国平均は、レギュラーガソリン170.1円/リットルだった。
政府は3月19日から中東情勢を踏まえた緊急的激変緩和措置を実施しており、10月29日以降のガソリンに対する支給単価は52.4円/リットルとなっている。
一方、10月29日の高市首相の会見では、ガソリン補助について段階的な見直しを進める方針も示された。原油価格が高止まりしたまま補助が縮小すれば、消費者が負担するガソリン価格が上昇する可能性がある。
電気料金は燃料費調整制度を通じて時間差で反映
電気料金への影響は、ガソリンよりも複雑だ。
日本の火力発電ではLNGや石炭などが使用されている。原油価格の高騰は、石油価格に連動するLNG長期契約の価格や国際的なエネルギー市場にも影響する。
さらに、燃料費調整制度では、過去の一定期間の燃料価格を基に電気料金が調整される。そのため、原油やLNGが急騰しても、家庭の電気料金に即座に全額反映されるわけではない。
東京ガスは2026年4月3日の公表資料で、中東情勢による燃料価格上昇の影響が家庭向け電気料金に本格的に反映される時期を同年秋頃と見込んでいた。
実際、2026年10月使用分は全国的に値上がりした。TBSが報じた大手事業者の料金では、東京電力管内の平均的な家庭の電気料金は前月比1,286円増の9,561円、東京ガス管内の都市ガス料金は744円増の6,488円だった。
ただし、10月の値上がりには、政府の夏季電気・ガス料金補助の終了も影響している。上昇分のすべてをホルムズ海峡の問題だけに帰することはできない。
12月から電気・ガス料金の支援を再開
2026年10月29日、高市首相は冬季の電気・ガス料金支援を12月から再開すると発表した。
電気料金の支援額は、12月が1キロワット時当たり1円、2027年1月と2月がそれぞれ4.5円。ガス料金についても支援を行い、標準的な家庭では3か月間で電気・ガス合わせて約7,000円の負担軽減を見込む。
エネルギー価格の上昇が続くなか、政府の支援が家計への急激な負担増を抑える役割を担っている。ただし、支援は価格そのものを恒久的に下げる仕組みではない。
【備蓄と代替ルート】日本は石油不足をどこまで防げる?
ホルムズ海峡の通航が大幅に減少しても、日本の石油供給がすぐに停止するわけではない。その理由は、国家備蓄、民間備蓄、国際的な協調放出、そして代替輸送ルートが存在するためだ。
日本の石油備蓄は約204日分
日本は1970年代の石油危機を教訓として、国家備蓄と民間備蓄を組み合わせた石油備蓄制度を整備してきた。
資源エネルギー庁の公表データを基にした2026年8月末時点の集計では、石油備蓄は合計約204日分。内訳は国家備蓄103日分、民間備蓄96日分、産油国共同備蓄4日分となっている。日数は備蓄制度上の換算基準による。
2026年3月には経済産業省が国家備蓄原油約850万キロリットル、当面約1か月分の放出を決定。3月26日以降、順次放出が進められた。
さらに4月15日には約20日分の国家備蓄放出を決定し、民間備蓄義務量についても従来の70日分から55日分に引き下げる措置を継続した。
国際的にも、IEA加盟32か国は3月11日に緊急備蓄から4億バレルを市場に供給する協調行動で合意した。10月15日のIEA発表では、このうち約3億3,000万バレルが放出済みで、残る約1億バレルの放出を進める方針が示されている。
備蓄放出は、輸入が減少したときに国内の石油供給をつなぐための仕組みだ。しかし、長期間の供給途絶を無制限に補えるものではない。放出した分を将来的に補充する必要もある。
サウジアラビアのヤンブー港は重要な迂回ルート
ホルムズ海峡を通過せずに原油を輸出できる代表的なルートが、サウジアラビアの東西パイプラインだ。
東部の油田地帯から紅海沿岸のヤンブー港まで原油を輸送する仕組みで、設計上の最大輸送能力は日量約700万バレルとされる。
ただし、これは設計能力であって、常時700万バレルを輸出できるという意味ではない。パイプラインの稼働状況、港湾設備、タンカーの確保、周辺地域の安全保障などが実際の輸送量を左右する。
UAEのフジャイラ港も輸出を支える
もう一つの重要な拠点が、UAE東部のオマーン湾に面したフジャイラ港だ。
アブダビの油田地帯とフジャイラ港を結ぶ既存のアブダビ原油パイプライン(ADCOP)は、ホルムズ海峡を通らずに原油を輸出できる。
JOGMECの2026年6月4日付分析では、フジャイラ港からの原油輸出は2026年2月の日量約117万バレルから、3月には約162万バレル、4月には約183万バレルに増加した。
同分析によれば、3月と4月にはUAEの海上原油輸出の75~80%程度がフジャイラ港に集中したと推計されている。
しかし、フジャイラ港も万能ではない。輸出能力には上限があり、同港の設備や周辺海域が攻撃や海運障害の影響を受ければ、代替輸送そのものが制約される。
さらに、UAEでは新たな西東パイプライン計画も進められている。2026年10月末には2027年初めの稼働予定に関する報道も出ているが、実際の輸送能力や日本向けの供給量は別途確認する必要がある。
【LNG・ナフサ不足】石油化学産業と食品価格への波及
ホルムズ海峡の影響を原油だけで考えると、日本経済へのリスクを見誤る。石油由来の化学原料や天然ガス、燃料製品の供給も、企業活動や消費者物価を左右するからだ。
LNG供給不足は日本全体にどこまで波及する?
日本のLNG調達は、原油ほど中東に集中していない。
ジェトロによると、2025年の日本のLNG輸入量に占めるホルムズ海峡経由分は約6.3%で、カタール産が約5.3%だった。オーストラリア、マレーシア、米国など中東以外からの輸入が供給を支えている。
2026年4月には中東からのLNG輸入金額が前年同月比71.5%減少したものの、日本全体の輸入量への影響は相対的に限定された。
7月の輸入量は501万トン、8月の速報値では499万トンだった。一方、8月の平均輸入金額は1トン当たり約11万8,000円となっており、数量を確保できても調達コストは上昇している。
つまり、現状の日本ではLNGの物理的な供給不足と価格高騰を分けて考える必要がある。中東からの供給が減少しても、ほかの地域からの輸入によって数量を補える場合がある一方、世界的な買い付け競争によって価格が上昇する可能性がある。
ナフサ不足は石油化学産業に直結する
特に警戒されるのがナフサだ。
ナフサは原油を精製して得られる石油製品の一つで、エチレンやプロピレンなどの基礎化学品を製造する原料になる。
そこからプラスチック、合成樹脂、合成繊維、塗料、接着剤、包装資材などが作られるため、ナフサの供給不安は石油化学産業だけでなく、幅広い製造業に波及する。
大和総研が2026年6月15日に公表した分析では、日本のナフサ供給の約4割は国内生産だが、その原料となる原油の9割以上が中東産とされる。中東から直接輸入するナフサも合わせると、供給の8割超を中東に依存する構造だ。
同分析によれば、2026年4月のナフサ国内向け販売量は前年同月比36%減少。5月のナフサ価格は年初比83%上昇した。
ただし、代替調達はその後も進んでいる。ジェトロの貿易統計分析では、7月のナフサ平均輸入価格は1キロリットル当たり約10万4,000円まで低下した。供給途絶を避ける動きが進んだ一方、平時の価格水準には戻っていない。
食品値上げと物流コストへの影響
ナフサや石油製品の価格上昇は、食品の製造・包装・輸送にも影響する。
食品そのものの原材料だけでなく、プラスチック容器、フィルム包装、ラベル、物流用資材、冷蔵・冷凍設備の電力、トラック輸送の燃料など、多くの工程がエネルギー価格と結びついているためだ。
帝国データバンクが2026年9月30日に公表した食品主要195社の価格改定動向調査では、10月の飲食料品値上げは3,153品目に達した。値上げ1回当たりの平均率は10%だった。
同調査では、値上げ理由として中東情勢を挙げた割合が27.8%、エネルギーを挙げた割合が63.8%だった。原材料高、人件費、物流費、円安なども重なっており、食品価格の上昇を単一の原因で説明することはできない。
また、IEAは2026年10月の報告で、世界的なディーゼル供給の逼迫が2027年まで続く可能性を指摘した。軽油はトラック輸送や物流網を支える燃料であり、供給不足や価格高騰が続けば、食品や日用品の輸送コストにも影響が及ぶ。
【今後の見通し】日本経済と家計を左右する3つのシナリオ
2026年10月末の状況を踏まえると、今後の日本への影響は、ホルムズ海峡の航行再開、代替調達の持続性、世界的なエネルギー価格の3点によって大きく変わる。
シナリオ1:通航が回復し、価格も落ち着く
海峡の安全な航行が回復すれば、中東産原油やLNGの輸送が正常化に向かう。タンカーの保険料や運賃も低下し、原油の調達コストを抑えやすくなる。
ただし、航行再開と同時に小売価格が下がるわけではない。原油の契約、輸送、精製、在庫調整、燃料費調整制度などを経由するため、電気・ガス料金や食品価格への効果には時間差が生じる。
シナリオ2:通航制限が続き、代替調達で供給を維持
日本にとって現実的な課題となるのが、海峡の通航が低水準のまま推移するケースだ。
米国産原油、ヤンブー港、フジャイラ港、国家備蓄などを組み合わせれば、一定期間は供給を補える。しかし、調達先の変更によって輸送費や原油の購入価格が上がり、企業の収益や家計の負担が増える可能性がある。
この場合、ガソリンの価格だけでなく、電気料金、都市ガス料金、化学製品、包装資材、物流費の動向を総合的に確認する必要がある。
シナリオ3:供給網の障害が長期化する
最も警戒すべきなのは、ホルムズ海峡だけでなく、周辺の輸送ルートや輸出施設にも障害が広がるケースだ。
IEAの10月報告では、9月末時点の世界の石油在庫は紛争前の2月末と比べて5億900万バレル減少していた。原油だけでなく、ディーゼルなどの石油製品の在庫も減っている。
在庫が減少するなかで輸送障害が続けば、価格上昇だけでなく、石油化学原料や燃料製品の供給不足が深刻化する可能性がある。
家計への波及時期を見極めるポイント
消費者が確認すべきなのは、原油価格のニュースだけではない。実際の生活コストに反映されるまでの経路を理解しておくことが大切だ。
- ガソリン:原油価格や為替、補助金の変更が比較的早く小売価格に影響する。
- 電気料金:燃料費調整制度によって過去の燃料価格が反映されるため、数か月程度の時間差がある。
- 都市ガス料金:LNGの輸入価格や原料費調整制度、政府支援の変更が影響する。
- 食品・日用品:包装資材や輸送契約、企業在庫の状況によって数週間から数か月単位で影響が現れる。
- 製造業:ナフサや石油化学原料の調達状況によって、生産量や製品価格に影響が広がる。
価格の動向を判断する際は、原油の国際価格、国内のガソリン平均価格、LNG輸入価格、タンカー通航量、石油備蓄の推移を分けて確認したい。
【ホルムズ海峡封鎖の影響】に関するよくある質問(FAQ)
Q1:2026年10月現在、ホルムズ海峡は完全に封鎖されている?
A1:完全に船舶が通れない状態と断定することはできない。ただし、10月25日時点のAIS推計ではタンカーの通航量が平常時の1.8%に低下しており、実質的な機能不全に近い深刻な状況が続いている。
Q2:日本のガソリンがなくなる可能性はある?
A2:2026年10月末時点で、直ちに国内のガソリン供給が全面停止する状況ではない。米国などからの代替調達、国家備蓄、民間備蓄、政府の価格対策が供給を支えている。ただし、長期化すれば調達コストや供給余力への影響が大きくなる。
Q3:ホルムズ海峡の問題で電気代や都市ガス代も上がる?
A3:上昇する可能性がある。LNGの国際価格や石油価格連動の契約価格が上がれば、発電コストや都市ガスの調達費用に影響する。ただし、価格反映には時間差があり、政府の補助制度によって家計の負担が軽減される場合もある。
Q4:サウジアラビアのヤンブー港やUAEのフジャイラ港があれば問題ない?
A4:完全な解決策にはならない。どちらもホルムズ海峡を迂回できる重要な輸出拠点だが、パイプラインの輸送能力、港湾設備、タンカーの確保、地域の安全保障に制約がある。
Q5:日本の石油備蓄は何日分ある?
A5:2026年8月末時点の集計では約204日分。国家備蓄103日分、民間備蓄96日分、産油国共同備蓄4日分となっている。ただし、備蓄日数は制度上の換算値であり、すべての石油製品を同じ量だけ使えるという意味ではない。
まとめ:ホルムズ海峡の再開だけでなく供給網全体を見ることが重要
2026年10月末のホルムズ海峡危機は、日本のエネルギー安全保障が抱える構造的な課題を改めて浮き彫りにした。2025年には94.0%だった原油の中東依存度は、米国産原油などの代替調達によって低下したが、輸送費や調達価格の上昇という問題は残っている。
国家備蓄の放出やサウジアラビアのヤンブー港、UAEのフジャイラ港は、日本の供給途絶リスクを軽減する重要な仕組みだ。一方、これらはホルムズ海峡を完全に代替するものではない。
家計への影響については、ガソリン価格の変動に加え、電気・ガス料金の燃料費調整、ナフサ不足による包装資材の値上がり、ディーゼル価格を通じた物流費の上昇に注目したい。
【プロの結論】
今回の危機から読み取るべき本質は、エネルギーの供給量を確保することと、安定した価格で供給し続けることは別の問題だという点にある。
備蓄があれば短期的な供給不足を緩和できる。代替ルートがあれば輸入を継続できる。しかし、輸送距離が延び、国際市場での買い付け競争が激しくなれば、原油や石油製品の価格は上昇し、最終的には企業や家庭が負担することになる。
今後の判断基準は、ホルムズ海峡のAIS通航量が継続的に回復するか、代替調達が安定して続くか、石油備蓄がどの程度維持されるか、そしてIEAが示す世界の石油在庫やディーゼル需給が改善するかの4点だ。
日本にとって本当に必要なのは、一時的な備蓄放出や補助金だけに頼らず、原油・LNGの調達先、輸送経路、国内エネルギー供給源を長期的に分散させることだ。ホルムズ海峡の航行再開とともに、その後のエネルギー安全保障政策が問われている。
