へそくりとは?意味・語源から夫婦の財産、税金、貯め方まで2026年版で徹底解説
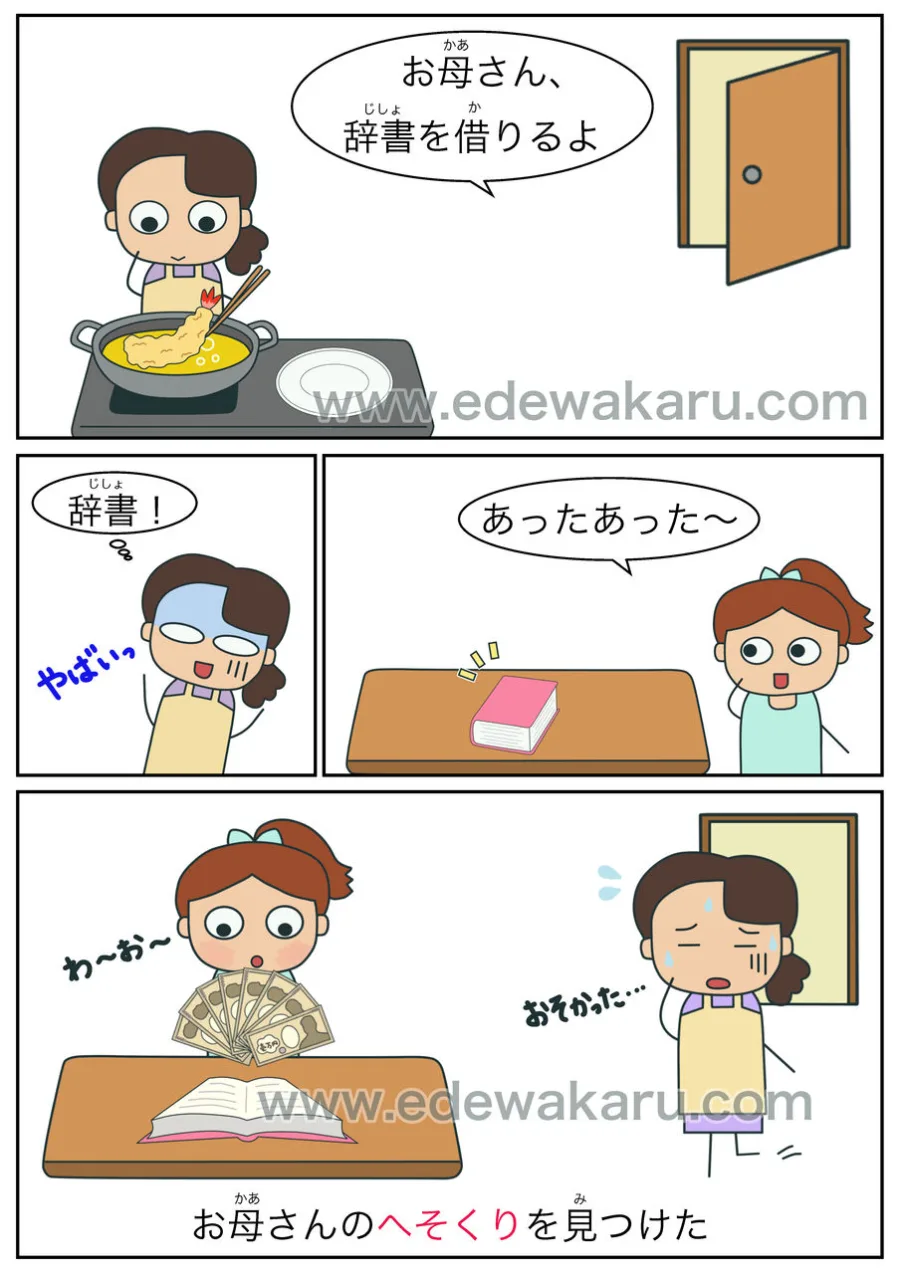
へそくりとは、毎月の家計や生活費とは別に、自分が自由に使えるよう個人的に蓄えておくお金のことです。配偶者に知られないように貯める「隠し金」というイメージがありますが、本来は家族の共有財産とは別に管理する個人の蓄えという意味も持っています。語源には、麻糸を巻き取る作業を指す「綜麻繰り(へそくり)」説や、お金を腹巻などに隠したことに由来する「臍繰り」説があります。
2026年10月現在、へそくりは単なる秘密のお金ではなく、将来への備えや自分のための資金管理という側面からも考えられています。夫婦の間では誰のお金になるのか、贈与税は発生するのか、貯金とは何が違うのかといった疑問も少なくありません。最新の夫婦関係調査や民法、国税庁の税務上の取り扱いを踏まえ、意味・由来・平均額・貯め方・保管方法まで詳しく解説します。
📌 【この記事の重要ポイントまとめ】 - 意味と語源: へそくりは個人的に蓄えるお金。「綜麻繰り」説が有力で、「臍繰り」は一般的な表記の一つ。 - 夫婦と税金: 夫婦のお金がすべて自動的に共有財産になるわけではない。資金の出どころや贈与の実態によって税務上の扱いも変わる。 - 2026年の実態: 2025年実施の夫婦関係調査では、へそくりがある人は26.5%。無理のない積立と適切な管理が長続きのポイント。
【基本を解説】へそくりとは?意味や貯金との違い
へそくりの意味は「自分のために蓄えたお金」
へそくりとは、日常生活に必要な家計とは別に、個人が自分の判断で使えるように蓄えておくお金を指します。
一般的には、次のような資金がへそくりに該当します。
- 毎月の生活費から少しずつ残して貯めたお金
- 給料やパート収入から取り分けたお金
- 買い物の節約で浮いた金額
- 臨時収入やお小遣いを使わずに残したお金
- 自分の趣味や将来のために別管理している資金
特徴は、通常の家計管理とは別に、自分の意思で使い道を決められることです。
必ずしも配偶者に隠している必要はありません。夫婦がお互いの個人的な貯蓄を認め合い、金額や使い道を共有している場合でも、家計とは別の個人資金であれば、広い意味でへそくりと呼ばれることがあります。
つまり、へそくりの本質は「秘密にしていること」だけではなく、家計から独立した個人的な蓄えであることにあります。
へそくりと一般的な貯金は何が違う?
へそくりと貯金は似ていますが、意味の重点が異なります。
貯金は、お金を蓄える行為や蓄えそのものを広く指す言葉です。一方、へそくりは、個人的に使うための資金という性格が強く、家計との区別や秘密性が含まれる場合があります。
例えば、家族旅行のために夫婦で積み立てているお金は一般的な貯金です。自分だけの旅行や趣味、急な出費に備えて別に管理しているお金は、へそくりに近い性質を持ちます。
| 比較項目 | へそくり | 一般的な貯金 |
|---|---|---|
| 基本的な意味 | 個人的に蓄えるお金 | 将来のために蓄えるお金 |
| 主な目的 | 自分の自由や安心の確保 | 生活費、教育費、住宅費など |
| 管理方法 | 個人で別管理することが多い | 個人・家族の双方 |
| 家族への共有 | 非公開の場合もある | 共有する場合も多い |
| 使い道 | 趣味、旅行、緊急時など | 生活設計に応じて決める |
| お金の所有者 | 資金の出どころや取得経緯による | 同じく資金の出どころなどによる |
ここで注意したいのは、へそくりと呼んでいるからといって、法律上も必ず自分だけの財産になるわけではない点です。
呼び方と実際の所有権は別の問題です。特に夫婦間では、誰が稼いだのか、誰のために管理しているのか、贈与があったのかなどが関係します。
【語源・由来を解説】綜麻繰りと臍繰りはどちらが正しい?
へそくりの語源には複数の説があります。現在有力とされるのが「綜麻繰り」説です。
有力なのは「綜麻繰り」説
綜麻とは、紡いだ麻糸を巻き付けた糸巻きのことです。「へそ」と読み、糸を繰る作業を「綜麻繰り」と表現しました。
昔は、女性が内職として麻糸を繰り、その仕事で得た少額の賃金を少しずつ蓄えることがありました。
このように、内職によって得たお金を家計とは別に蓄えたことから、「綜麻繰り金(へそくりがね)」と呼ばれ、やがて「へそくり」に短縮されたという説です。
この由来は、小学館の『日本大百科全書(ニッポニカ)』にも紹介されています。漢字ペディアでも「綜麻繰り」を、やりくりして内緒で貯めたお金という意味で説明しています。
「臍繰り」はお腹にお金を隠したことが由来?
もう一つ知られているのが「臍(へそ)」に由来する説です。
昔は、現金や貴重品を腹巻や胴巻などに入れ、衣服の下に隠して持ち歩くことがありました。
この習慣から、お腹のあたりに隠しておいたお金を「へそくり」と呼ぶようになったという考え方です。
「臍繰り」という漢字表記は、現在も広く使われています。
ただし、辞書の説明では、実際の人体の臍が語源であると確定しているわけではありません。綜麻説に対して存在する別の由来説として整理するのが適切です。
へそくりの語源に関係する言葉と歴史
へそくりは、単に現代の主婦が家計からお金を隠す行為を表す言葉ではありません。
日本大百科全書の解説によると、かつての家族社会では、家長が管理する家産とは別に、家族の個人的な財産を持つ慣習が各地にありました。
地域によっては「ホマチ」「シンガイ」などの呼び方も存在し、個人が得た収入を私財として蓄える文化が見られました。
つまり、へそくりの背景には、家族全体の経済と個人の経済をどう区別するかという、長い歴史があります。
【2026年最新の実態】へそくりの平均額はいくら?夫婦の調査から検証
へそくりの金額は、年齢、収入、家族構成、夫婦関係などによって変わります。
参考になるのが、株式会社ハルメク・エイジマーケティングの「夫婦関係に関する調査2025」です。
2025年の調査では26.5%がへそくりを保有
同調査は、全国の50〜79歳の既婚男女600人を対象に、2025年9月24日から26日まで実施されました。
調査結果によると、へそくりがあると回答した人は全体の26.5%でした。
また、へそくりの平均額は、男女別では男性116万円、女性121万円という結果です。
夫婦関係別では、仲良し夫婦が106万円、不仲夫婦が145万円でした。
なお、これらの平均額は、へそくりがない人を0円として集計したものです。へそくりを保有している人だけの平均額とは異なります。
2025年のへそくり調査データ
| 調査項目 | 結果 | 読み取れるポイント |
|---|---|---|
| 調査対象 | 50〜79歳の既婚男女600人 | シニア世代の夫婦が対象 |
| へそくり保有率 | 26.5% | 約4人に1人が保有 |
| 男性の平均額 | 116万円 | へそくりなしの人も含む |
| 女性の平均額 | 121万円 | 男女差は5万円 |
| 仲良し夫婦の平均額 | 106万円 | へそくりなしを含む |
| 不仲夫婦の平均額 | 145万円 | 仲良し夫婦との差は39万円 |
| へそくりが減った理由1位 | 欲しいものがあったから・26.0% | 個人的な消費が主な理由 |
| 突発的な出費 | 20.8% | 予期しない支出にも利用 |
出典:ハルメク 生きかた上手研究所「夫婦関係に関する調査2025」。平均額は、へそくりなしを0円として集計。調査対象は50〜79歳の既婚男女であり、日本の全年齢層を代表する平均値ではありません。
注目したいのは、男女の平均額の差が5万円にとどまっている点です。
へそくりは女性だけのものという昔ながらのイメージとは異なり、男性にも個人的な蓄えを持つ人がいます。
また、夫婦関係による金額の違いも見られました。ただし、この調査だけで、夫婦仲が悪いほどへそくりが増えると因果関係まで判断することはできません。
2026年に考えたいへそくりの家計管理上の意味
2025年の調査では、へそくりが減った理由として、欲しいものがあったことや突発的な出費が挙げられました。
これは、へそくりが単に使わずに残すお金ではなく、個人の希望や生活上の変化に対応する資金として機能していることを示しています。
家計全体の貯蓄とは別に個人資金を持っておくことは、急な支出への対応だけでなく、自分の意思でお金を使える安心感にもつながります。
【夫婦の財産と法律】へそくりは自分のお金?夫婦共有財産との関係
夫婦で生活している場合、へそくりが誰の財産になるのかは気になる問題です。
特に、夫の給与から生活費をやりくりして妻が貯めたお金や、妻のパート収入から貯蓄したお金については、所有者の判断が単純ではありません。
民法では夫婦の財産は原則としてそれぞれに帰属する
民法第762条では、夫婦の一方が婚姻前から持っていた財産や、婚姻中に自己の名で得た財産を、その人の特有財産と定めています。
つまり、結婚したからといって、夫の財産と妻の財産がすべて自動的に共有になるわけではありません。
一方、夫婦のどちらに属するのか明らかでない財産は、共有に属すると推定されます。
このルールを踏まえると、へそくりの出どころは重要です。
例えば、次のようなケースが考えられます。
- 自分の給与から毎月積み立てているお金
- 結婚前から保有していた預金
- 相続によって取得した資金
- 配偶者から贈与されたお金
- 家計をやりくりして残した生活費
これらは、同じ「へそくり」という呼び方でも、財産の帰属を判断する事情が異なります。
離婚時には名義だけで決まらない
もう一つ知っておきたいのが財産分与です。
裁判所によると、財産分与とは、夫婦が婚姻中に協力して取得した財産を離婚時などに分ける制度です。
例えば、夫の名義で預金や不動産を保有していても、妻が家事や育児などを分担して家庭を支え、その財産の形成に協力していた場合には、財産分与の対象となることがあります。
そのため、口座が自分名義だから、必ず離婚時にも自分だけの財産として扱われるとは限りません。
へそくりを自分のお金として管理するには?
個人資金を明確にしておきたい場合は、次のような管理が役立ちます。
1. 自分の収入と家計からの資金を区別する。
2. 預金の入金元や積立履歴を残す。
3. 結婚前の預金や相続財産について取得時期を記録する。
4. 配偶者からの贈与であれば、贈与の意思や金額を明確にする。
5. 家族のお金を個人的な資金として扱う場合は、夫婦間で合意を確認する。
へそくりを長く管理するなら、通帳の名義だけでなく、資金の出どころと管理の実態を説明できる状態にしておくことが大切です。
【贈与税・税金】へそくりに税金はかかる?年間110万円の基礎控除
へそくりを貯めるときに気になるのが贈与税です。
結論からいうと、自分の収入から貯めたお金を保管しているだけなら、それ自体が新たな贈与になるわけではありません。
ただし、配偶者や家族から財産を受け取った場合には、贈与税の問題が生じる可能性があります。
夫婦間でも贈与税が発生する場合がある
国税庁によると、贈与税は個人から贈与によって財産を取得したときに課税されます。
暦年課税の場合、1月1日から12月31日までの1年間に受け取った贈与財産の合計額から、基礎控除額110万円を差し引いて計算します。
この110万円は、贈与した人ごとではなく、贈与を受けた人ごとの年間基礎控除です。
例えば、夫から妻へ年間150万円を贈与した場合、ほかの贈与などがない暦年課税のケースでは、次のような計算になります。
| 項目 | 金額 |
|---|---|
| 年間の贈与額 | 150万円 |
| 基礎控除 | 110万円 |
| 基礎控除後の課税価格 | 40万円 |
この場合、課税価格40万円に対して贈与税の計算が必要になります。
なお、贈与税は実際の贈与の成立や課税方法などによって取り扱いが変わるため、単に口座に入金した金額だけで判断することはできません。
生活費として受け取ったお金は非課税?
夫婦や親子などの扶養義務者から、通常必要と認められる生活費や教育費を受け取った場合には、原則として贈与税がかからない取り扱いがあります。
ただし、重要なのは実際の使い方です。
国税庁は、非課税となる生活費や教育費について、必要な都度、直接その用途に充てるために取得したものと説明しています。
したがって、生活費として受け取ったお金を使わずに預金したり、株式や不動産などの購入資金に充てたりした場合には、贈与税の対象になることがあります。
へそくりと名義預金にも注意
例えば、夫の収入を妻名義の口座に入れている場合、必ずしも妻の個人財産になったとは限りません。
税務上は、名義だけではなく、実際に誰のお金なのか、誰が管理しているのか、贈与が成立しているのかなどが問題になります。
相続時に家族名義の預金が問題となるケースもあるため、長期間にわたって大きな資金を移動させる場合は、税理士などの専門家に相談すると安心です。
「夫婦だから贈与税はかからない」「110万円以下ならどんなお金でも問題ない」といった理解は避けましょう。
【実践編】へそくりの貯め方・コツ・隠し場所と保管方法
へそくりを貯めるうえで大切なのは、最初から大きな金額を目指さないことです。
生活費を圧迫せず、少額でも継続できる仕組みを作ることが、長期的な資産形成につながります。
へそくりを無理なく貯める5つのコツ
1. 毎月の収入から一定額を取り分ける
給料が入ったら、生活費を使う前に一定額を別の口座へ移します。
例えば月5,000円なら、1年間で6万円になります。月1万円なら年間12万円です。
少額でも、長く続ければまとまった資金になります。
2. お小遣いや自分の収入を活用する
パート収入、副業収入、個人のお小遣いなどから、あらかじめ貯蓄分を決めておく方法です。
家計に負担をかけずに積み立てられる金額を設定しましょう。
3. 買い物の節約分を貯める
スーパーの特売やポイント還元、不要なサブスクリプションの解約などで浮いたお金を、へそくり専用の資金に回します。
ただし、節約を優先するあまり、必要な食費や健康に関わる支出まで削る必要はありません。
4. 目標金額を設定する
目標が曖昧だと、途中で使ってしまうことがあります。
「旅行費用として10万円」「急な出費に備えて30万円」など、目的を具体的に決めると管理しやすくなります。
5. 自動積立を利用する
銀行の自動積立定期預金などを利用すれば、毎月決まった金額を自動的に貯められます。
自分で毎回振り替える手間がなく、使いすぎを防ぎやすい方法です。
へそくりの隠し場所はどこがいい?
へそくりの保管場所には、自宅と金融機関という選択肢があります。
それぞれにメリットと注意点があります。
| 保管方法 | メリット | 注意点 |
|---|---|---|
| 自分名義の普通預金 | 管理しやすく安全性も高い | 口座管理や情報漏えいに注意 |
| 定期預金 | 簡単に使わずに済む | 中途解約の条件を確認 |
| ネット銀行 | スマートフォンで管理できる | パスワードや認証情報の管理が必要 |
| 自宅の金庫 | 必要なときに現金を取り出せる | 火災、盗難、紛失のリスク |
| 少額の現金保管 | 急な支出に対応できる | 大きな金額の長期保管には不向き |
おすすめは、基本的なへそくりを自分名義の金融機関口座で管理し、自宅には必要最小限の現金だけを置く方法です。
家の中に保管する場合は、誰でも簡単に見つけられる場所や、火災・水害で損傷する場所は避けましょう。
また、へそくりを完全に忘れてしまうと、本人が必要なときに使えなくなったり、万が一の際に家族が存在を把握できなくなったりします。
保管場所や口座の情報は、安全な方法で記録しておくことも大切です。
へそくりの主な使い道
へそくりは、自分の意思で使える資金という性格から、幅広い用途に利用されています。
代表的な使い道は次のとおりです。
- 自分へのご褒美や趣味
- 友人との旅行や外食
- 美容やファッション
- 資格取得や自己投資
- 医療費や急な出費
- 家族へのプレゼント
- 老後や将来の生活資金
特に、普段の家計から支出すると負担に感じるような個人的な楽しみに使える点は、へそくりならではの特徴です。
ただし、生活防衛資金と趣味のお金は区別しておきましょう。すべてを自由に使ってしまうと、本当に必要なときに備えられなくなります。
【メリット・デメリット】へそくりを持つ意味と失敗しない判断基準
へそくりには、個人の経済的な安心につながるメリットがあります。一方で、家族との信頼関係や管理方法によっては問題が生じることもあります。
へそくりを持つ3つのメリット
メリット1:自分の判断で使えるお金がある
家計の支出について毎回相談する必要がなく、自分の趣味や希望に合わせて使える資金を持てます。
メリット2:急な出費に対応できる
病気や転職、家電の故障など、予想していなかった支出が発生したときに、個人的な資金があれば対応しやすくなります。
メリット3:経済的な安心感が生まれる
家計とは別の資金を持っていることで、将来に対する不安を軽減できる場合があります。
特に、自分自身で収入を得る機会が限られている人にとっては、個人的な蓄えが心理的な支えになることもあります。
へそくりのデメリットと注意点
一方、へそくりには次のようなデメリットもあります。
- 家族に隠していることで信頼関係が悪化する可能性がある
- 家計から無理にお金を捻出すると生活が苦しくなる
- 現金を自宅に置くと盗難や災害のリスクがある
- 保管場所を忘れると使えなくなる
- 資金の出どころが不明確だと税金や財産分与で問題になる場合がある
特に注意したいのは、家族の生活費を削ってまで個人的な資金を増やすことです。
家計が赤字なのにへそくりだけを増やしても、家庭全体の経済状況は改善しません。
まずは生活費、固定費、緊急時の備えを確保し、そのうえで無理のない金額を積み立てることが大切です。
【プロの結論】へそくりは隠す技術より管理する仕組みが重要
へそくりの価値は、貯めた金額だけでは決まりません。
自分の意思で使える資金があること、急な支出に備えられること、将来の選択肢を増やせることに意味があります。
2025年のハルメクの調査でも、へそくりの保有率は26.5%であり、男女間の平均額の差も小さくなっていました。
こうした数字から見えてくるのは、へそくりが特定の性別や家庭環境だけに関係するものではなく、個人の経済的な自立や家計管理の一部として捉えられていることです。
へそくりをおすすめできるのは、次のような人です。
- 自分の趣味や将来のために資金を確保したい人
- 家計と個人のお金を分けて管理したい人
- 急な出費に備えたい人
- 少額から無理なく貯蓄を続けたい人
反対に、家計が赤字の人や、生活費を借金で補っている人は、へそくりを増やすよりも先に家計の立て直しを優先する必要があります。
へそくりは、家族のお金を隠すためのものではなく、自分の生活と将来を支えるための個人的な資金として管理することが理想です。
【へそくりとは】に関するよくある質問(FAQ)
Q1:へそくりとは簡単にいうと何ですか?
A1:家計とは別に、自分が自由に使えるよう個人的に蓄えておくお金です。配偶者に内緒で貯める場合もありますが、必ずしも秘密にする必要はありません。
Q2:へそくりと貯金の違いは何ですか?
A2:貯金はお金を蓄えること全般を指します。へそくりは、個人的に使うために家計とは分けて管理するお金という意味合いが強い言葉です。
Q3:へそくりの語源は臍ですか?
A3:語源には複数の説があります。有力なのは、麻糸を繰る内職で得たお金を貯めたことに由来する「綜麻繰り」説です。お腹にお金を隠したことに由来する「臍」説もあります。
Q4:へそくりの平均額はいくらですか?
A4:2025年のハルメクの調査では、50〜79歳の既婚男女について、へそくりなしを0円として集計した平均額は男性116万円、女性121万円でした。調査対象や集計方法によって結果は変わります。
Q5:夫の給料から貯めたへそくりは妻のお金になりますか?
A5:必ずしもそうとは限りません。夫婦間の財産の帰属は、資金の出どころや贈与の意思、管理の実態などによって判断されます。口座名義だけで決まるものではありません。
Q6:へそくりに贈与税はかかりますか?
A6:自分の収入から貯めたお金を保管しているだけなら、それ自体に贈与税はかかりません。一方、配偶者などから贈与を受けた場合は、暦年課税の年間110万円の基礎控除や非課税規定を踏まえて判断する必要があります。
Q7:へそくりはどこに保管するのが安全ですか?
A7:基本的には自分名義の銀行口座など、管理状況を把握しやすい金融機関がおすすめです。自宅に現金を保管する場合は、盗難や火災、水害への対策が必要です。
まとめ:へそくりは自分の安心と将来を守るためのお金
へそくりとは、家計とは別に個人的に蓄えておくお金のことです。
語源は、麻糸を繰る内職で得た収入を貯めたという「綜麻繰り」説が有力ですが、「臍」に由来するという説も伝えられています。
一般的な貯金との違いは、個人的に使うための資金という性格にあります。また、夫婦間では民法上の特有財産や財産分与、贈与税などが関係するため、単純に口座の名義だけで所有者を判断することはできません。
2026年10月時点で参考になる2025年の夫婦関係調査では、へそくりを保有する人は26.5%でした。個人の蓄えは、趣味や旅行だけでなく、突発的な支出や将来への備えにも役立ちます。
大切なのは、無理に隠して貯めることではなく、家計を圧迫しない範囲で継続し、資金の出どころや保管方法を明確にすることです。
へそくりは金額の大きさを競うものではありません。毎月少しずつでも、自分の意思で使えるお金を確保しておくことが、経済的な安心と将来の自由につながります。
同じカテゴリの記事
映画・連続ドラマのレビューとキャスト情報を執筆。あらすじは配給会社の公式情報に基づいて構成しています。