借用書の書き方を2026年版で解説|必須項目・収入印紙・法的効力まで徹底解説
友人や親族、知人との間でお金を貸し借りするとき、「口約束だけで大丈夫だろう」「借用書は手書きでも有効なのか」「収入印紙はいくら必要なのか」と迷う人は少なくありません。個人間のお金の貸し借りでも、返済をめぐる認識の違いや約束の行き違いは起こります。こうしたトラブルを防ぐ基本となるのが、貸付条件を明確にした借用書です。
2026年現在、借用書は市販の用紙や決まった書式でなければ作成できないものではありません。貸主・借主の氏名と住所、借入金額、返済期限、返済方法、利息などを正確に記載し、当事者の合意と金銭の受け渡しを証明できる状態に整えることが大切です。ここでは、実際に30万円を貸し借りするケースを例に、借用書テンプレート、収入印紙の金額、法的効力、公正証書との違いまで具体的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1: 借用書には貸主・借主の氏名と住所、借入金額、返済期限、返済方法などを記載する。
- 要点2: 利息や遅延損害金は利息制限法の上限を守り、署名・押印と金銭の受け渡しの記録を残す。
- 要点3: 紙の金銭消費貸借契約書には契約金額に応じた収入印紙が必要になる場合がある。大きな金額や長期の貸付けでは公正証書も検討する。
【基礎知識】借用書とは?個人間でも法的効力は認められる?
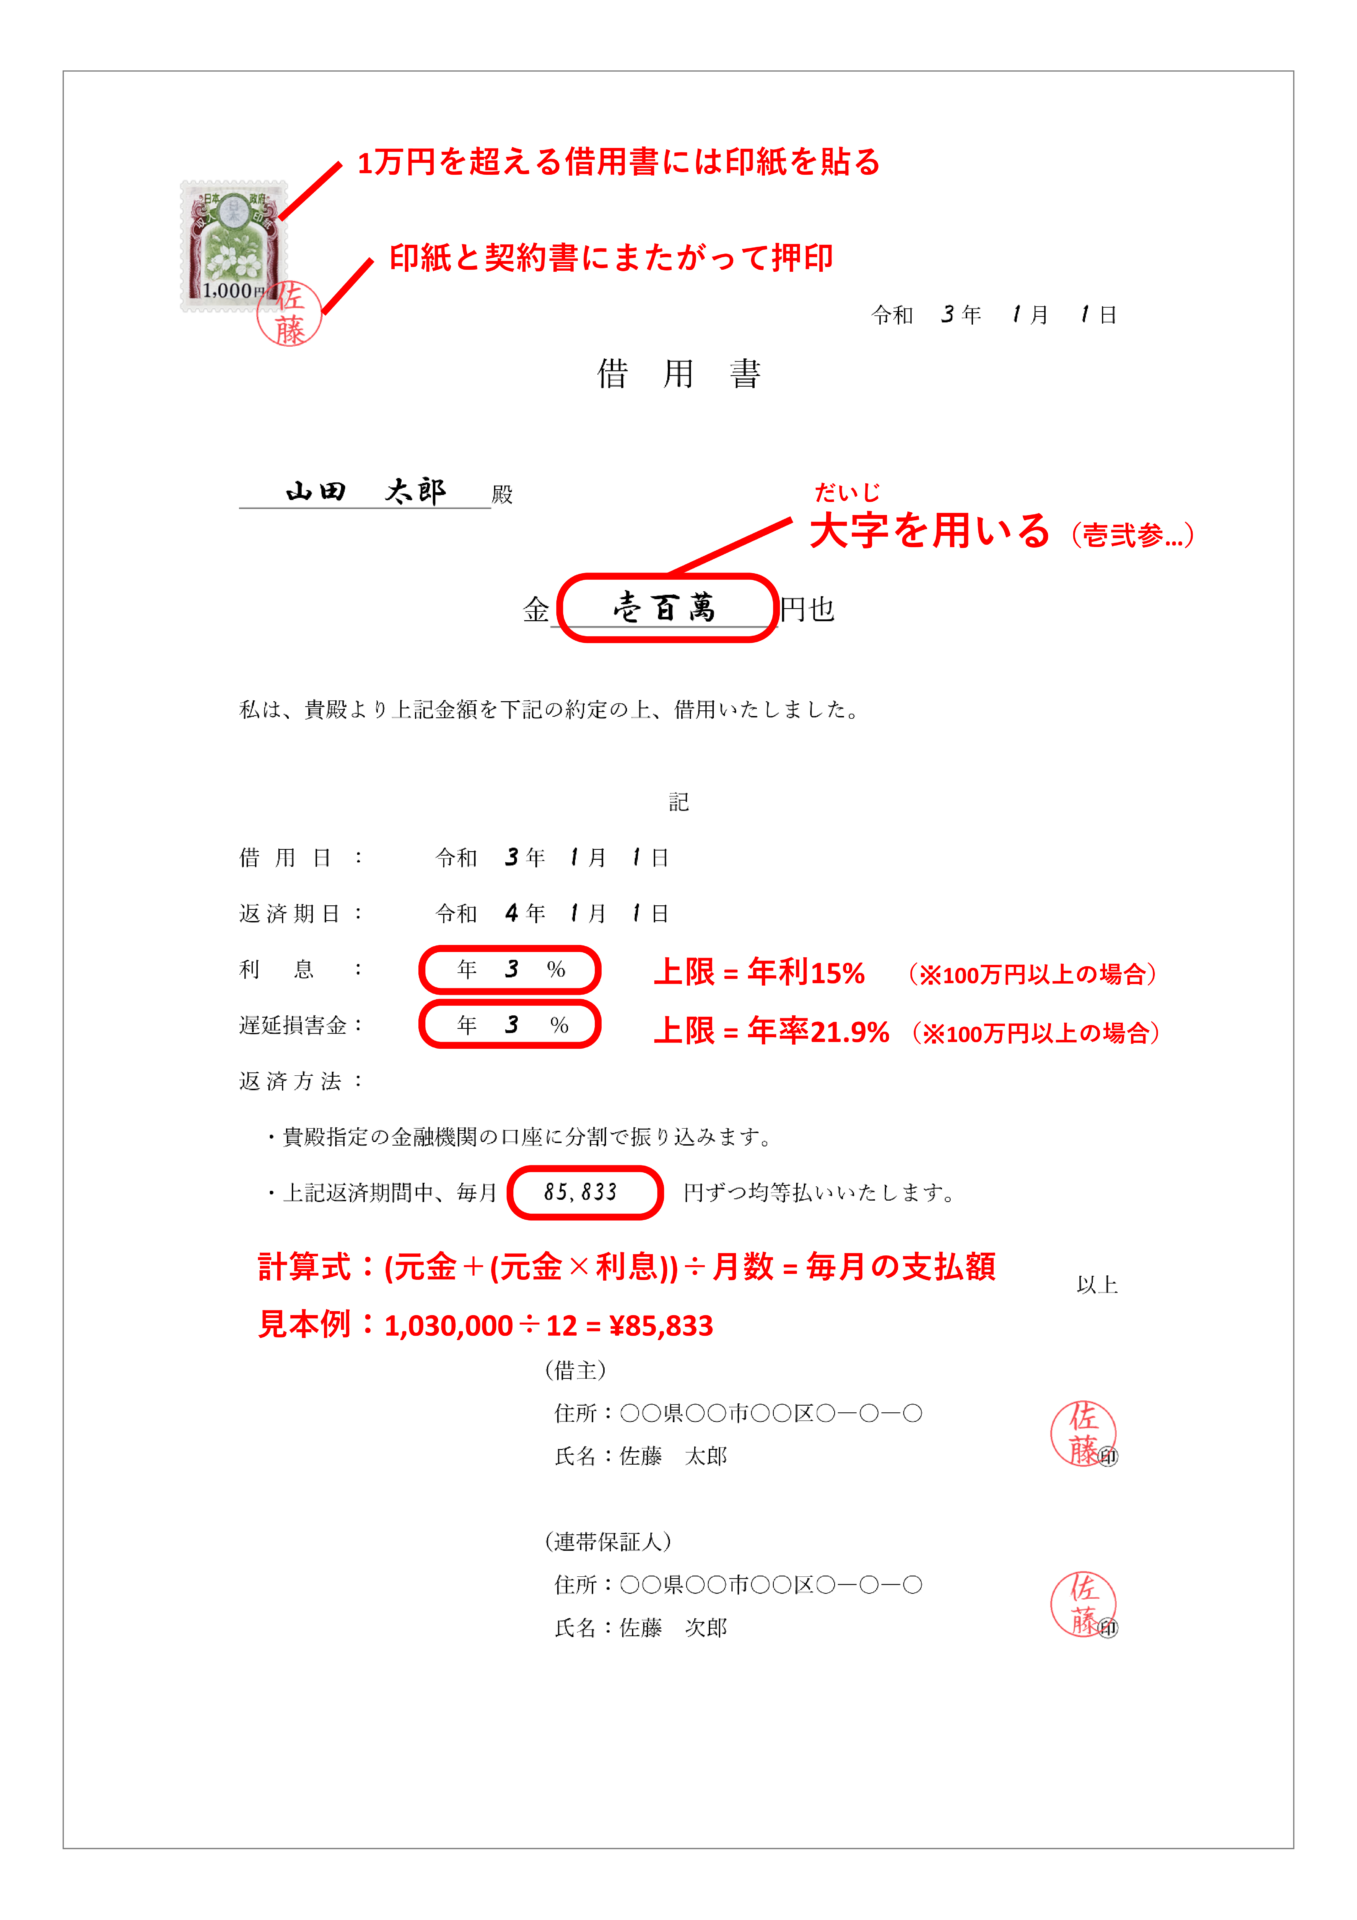
借用書とは、お金を借りた事実や返済条件を文書にしたものです。個人間の貸し借りでは、貸主が借主に金銭を渡し、借主が同額の金銭を返すことを約束する金銭消費貸借契約に関係する書類として使われます。
民法第587条では、金銭を受け取った人が同じ種類・品質・数量の物を返すことを約束することで、消費貸借契約が成立すると定めています。
また、民法第587条の2では、書面による消費貸借について、金銭の引き渡し前に契約を成立させる仕組みも認められています。
つまり、借用書は単なるメモではありません。記載内容や作成経緯によって、金銭の貸し借りと返済条件を証明する重要な証拠になります。
借用書と金銭消費貸借契約書の違い

両者は似ていますが、一般的には書類の構成や使い方に違いがあります。
- 借用書: 借主が借入れの事実と返済義務を認め、貸主に差し入れる形式が一般的。
- 金銭消費貸借契約書: 貸主と借主の双方が契約条件を確認し、それぞれ署名・押印して保管する形式が一般的。
借用書は借主側から貸主に提出する一方向の書類として使われることが多く、金銭消費貸借契約書は双方の権利と義務を整理する目的で作成されます。
ただし、法律上の効力は書類のタイトルだけで決まるわけではありません。契約内容、当事者の意思、金銭の受け渡しなどを総合的に判断します。
借用書がない口約束でも返済義務はある?

借用書がなくても、金銭消費貸借契約が成立することはあります。
そのため、借用書がないという理由だけで、借主が返済義務を免れるわけではありません。
一方、口約束では貸付金額や返済日、利息の有無について双方の認識が食い違った場合、合意内容を証明することが難しくなります。
例えば、貸主は30万円を貸したつもりでも、借主が20万円だったと主張すれば、振込履歴やメッセージ、領収書などを確認する必要があります。
借用書の最大の役割は、貸し借りの条件を後から客観的に確認できるようにすることです。
【必須項目】借用書の書き方で押さえるべき8つのポイント
借用書のひな形・書式にはさまざまな種類がありますが、基本となる記載事項は共通しています。
特に重要なのは、誰が誰にいくら貸し、いつ、どのような方法で返済するのかを明確にすることです。
1.貸主と借主の氏名・住所
最初に記載するのは、貸主と借主の氏名・住所です。
貸主はお金を貸す人、借主はお金を借りる人を指します。
氏名は戸籍上の氏名など本人を特定できる正式な表記を使い、住所も省略せずに記載します。
可能であれば、次の情報も記載しておくと本人確認や連絡がしやすくなります。
- 氏名
- 現住所
- 電話番号
- 契約日
住所変更があった場合の通知方法も決めておくと、返済に関する連絡が届かなくなるリスクを減らせます。
2.借入金額の書き方
借入金額は、数字の改ざんや読み間違いを防ぐため、漢数字と算用数字を併記する方法が有効です。
例えば30万円を貸す場合は、次のように記載します。
「金300,000円(参拾万円)」
金額の前後に余分な文字を書き足せないようにし、金額を明確にします。
また、貸付金額と実際に借主が受け取った金額が一致しているかも確認してください。
利息を差し引いて渡す場合には、元本と実際の受取額を区別する必要があります。
3.借入日・金銭の受領日
お金を渡した日付も重要です。
銀行振込なら振込日、現金で渡した場合は実際に受け渡した日を記載します。
借用書を作成した日と金銭を受け取った日が異なる場合には、それぞれ分けて記録しましょう。
後から貸付けの事実を争われたとき、銀行の振込明細や受領確認書が有力な資料になります。
4.返済期限
返済期限は「できるだけ早く」「余裕ができたら」といった曖昧な表現を避け、具体的な年月日で記載します。
例えば「2027年4月30日までに全額返済する」と明記します。
分割払いの場合は、毎月何日にいくら返済するのかを決めておく必要があります。
5.返済方法
返済方法には、銀行振込、現金手渡しなどがあります。
銀行振込を利用する場合は、次の内容を記載すると明確です。
- 金融機関名
- 支店名
- 預金種別
- 口座番号
- 口座名義
- 振込手数料の負担者
返済の証拠が残るという点では、銀行振込が便利です。
現金手渡しの場合には、貸主が受領日と受領金額を記載した領収書を発行し、双方で保管すると安心です。
6.利息・利率の設定
利息を付ける場合には、年利で具体的に記載します。
例えば「利息は年3%とする」という形式です。
無利息で貸し借りする場合も、「本貸付けは無利息とする」と明記しておくと、後から利息の有無について争いになるのを防げます。
7.遅延損害金
返済期限を過ぎた場合の取り扱いも決めておきましょう。
例えば「返済期限の翌日から完済まで、未返済元本に対して年3%の割合による遅延損害金を支払う」と記載します。
遅延損害金は通常の利息とは異なり、返済が遅れたことによる損害の賠償として扱われます。
8.署名・押印
最後に、借主が自署し、必要に応じて押印します。
双方の合意を明確にする契約書形式であれば、貸主と借主の双方が署名・押印するのが基本です。
署名・押印は本人の意思や文書の真正を裏付ける資料になります。
法律上、一般的な金銭消費貸借契約について実印や印鑑証明書が一律に必須というわけではありませんが、高額な貸し借りでは本人確認を丁寧に行うことが望まれます。
借用書の必須項目と役割の一覧
| 記載項目 | 関係する当事者・内容 | 記載する理由 |
|---|---|---|
| 貸主の氏名・住所 | お金を貸す人 | 債権者を特定する |
| 借主の氏名・住所 | お金を借りる人 | 債務者を特定する |
| 借入金額 | 貸主・借主 | 返済すべき元本を明確にする |
| 借入日・受領日 | 貸主から借主への金銭移動 | 貸付けの事実を確認する |
| 返済期限 | 借主の返済義務 | いつまでに返すかを明確にする |
| 返済方法 | 借主から貸主への返済 | 支払方法や振込先を明確にする |
| 利息・遅延損害金 | 借主の追加負担 | 通常利息と返済遅延時の条件を区別する |
| 署名・押印 | 契約当事者 | 合意と本人の意思を裏付ける |
【実践テンプレート】借用書のひな形と具体的な作成手順
借用書は、法律で決められた専用用紙を使う必要はありません。
一般的なA4用紙に必要事項を記載して作成できます。手書きでもパソコンで作成しても構いません。
ここでは、友人同士で30万円を無利息で貸し借りし、半年以内に一括返済するケースを例にします。
そのまま使える借用書テンプレート
以下は、借主が作成して貸主に渡す形式の基本的なひな形です。
借用書
貸主:________ 様
私は、2026年11月1日、貴殿より下記の金額を借り受け、確かに受領しました。
第1条(借入金額)
借入金額:金300,000円(参拾万円)
第2条(返済期限)
私は、2027年4月30日までに借入金の全額を返済します。
第3条(返済方法)
貸主指定の銀行口座への振込により返済します。振込手数料は借主の負担とします。
第4条(利息)
本貸付けは無利息とします。
第5条(遅延損害金)
返済期限までに返済できなかった場合、返済期限の翌日から完済まで、未返済元本に対して年3%の割合による遅延損害金を支払います。
以上の内容を確認し、本書を作成します。
2026年11月1日
借主住所:____________
借主氏名:____________ 印
貸主住所:____________
貸主氏名:____________
※上記は基本的な記載例です。貸主の署名欄を設ける場合は、双方が内容に合意したことを確認したうえで署名します。実際の契約日、金銭の受領日、返済条件に合わせて日付や条項を変更してください。
借用書を作成するときの5つの手順
手順1:貸付条件を事前に話し合う
まず、貸主と借主の間で金額、返済期限、返済方法、利息の有無を決めます。
返済が難しくなった場合の連絡方法や、期限前に返済する場合の扱いも確認しておくと安心です。
手順2:借用書を作成する
決定した条件をひな形に反映します。
金額や日付の記載ミスがないか、返済条件が双方の認識と一致しているかを確認します。
手順3:署名・押印する
内容を確認したうえで、当事者が署名・押印します。
借主が一方的に署名する借用書の場合でも、貸主が内容を確認したことが分かるように、作成経緯や交付記録を残しておくとよいでしょう。
手順4:金銭を受け渡す
銀行振込なら振込明細を保存します。現金の場合は受領書を作成します。
借用書の金額と実際の貸付金額が一致していることを確認してください。
手順5:書類を双方で保管する
借用書の原本は適切に保管します。
双方が原本を保有する場合には、同じ内容の契約書を2通作成し、それぞれ署名・押印します。
一方が原本を保管する場合には、もう一方もコピーや電子データを保存しておくと、後から契約内容を確認できます。
【利息・保証人】利息制限法と遅延損害金の上限を正しく理解する
借用書を作成するときに注意したいのが、利息と遅延損害金です。
当事者同士が自由に利率を決められると思われがちですが、日本の法律には上限があります。
利息制限法による金利の上限
利息制限法第1条では、元本の金額に応じて利息の上限を定めています。
| 借入元本 | 利息の上限(年率) |
|---|---|
| 10万円未満 | 20% |
| 10万円以上100万円未満 | 18% |
| 100万円以上 | 15% |
例えば30万円を貸し付ける場合、通常の利息は年18%が上限です。
年20%などの利率を契約書に記載しても、上限を超える部分は無効になります。
また、名目上は手数料や謝礼としていても、実質的に貸主が受け取る元本以外の金銭は、利息とみなされる場合があります。
法定利率は2026年4月以降も年3%
利息について特別な合意がない場合などには、民法の法定利率が関係します。
2026年4月1日から2029年3月31日までの法定利率は、年3%です。
法務省は、2025年3月31日の告示に基づき、2026年4月以降も法定利率が年3%のまま変わらないことを公表しています。
ただし、法定利率と契約で定める約定利率は別のものです。利息を付ける場合は、契約書に具体的な年利を記載しておくと認識の違いを防げます。
遅延損害金の記載方法と上限
遅延損害金は、借主が返済期限を守らなかった場合に発生する金銭的な負担です。
利息制限法第4条では、通常の金銭消費貸借における賠償額の予定について、同法第1条の上限利率の1.46倍を超える部分を無効としています。
例えば、元本30万円の場合は次の計算になります。
年18% × 1.46 = 年26.28%
したがって、一般的な個人間の貸付けで元本30万円の場合、遅延損害金の予定利率は年26.28%が上限の目安です。
ただし、営業的金銭消費貸借などには別の規制があるため、貸付けの実態によって確認が必要です。
借用書には、次のように記載します。
「借主が返済期限までに返済しない場合、返済期限の翌日から完済日まで、未返済元本に対して年3%の割合による遅延損害金を支払う。」
このように、対象となる元本、発生日、利率、終了日を明確にしておくと、後の計算や請求がしやすくなります。
連帯保証人を付ける場合の注意点
貸付金額が大きい場合や、借主の返済能力に不安がある場合には、連帯保証人を付ける方法もあります。
連帯保証人は、借主が返済できなくなった場合などに、契約に基づいて借主と同様に返済義務を負う立場です。
ただし、保証契約は民法第446条により、書面またはその内容を記録した電磁的記録によらなければ効力を生じません。
単に借用書に保証人の名前を書くだけでは不十分です。
連帯保証人を付ける場合は、次の内容を明確にします。
- 連帯保証人の氏名・住所
- 保証する元本の金額
- 利息や遅延損害金など保証の対象範囲
- 保証契約に対する本人の意思
- 連帯保証人本人の署名・押印
特に事業用の借入れについて個人が保証人になる場合には、公正証書による保証意思の確認が必要になるケースもあります。
保証人の責任は非常に重いため、本人が契約内容を理解したうえで合意することが欠かせません。
【収入印紙・印紙税】借用書にはいくら必要?電子契約との違いも解説
紙の借用書や金銭消費貸借契約書を作成するとき、忘れやすいのが収入印紙です。
国税庁によると、消費貸借に関する契約書は、印紙税法上の第1号文書に該当します。
そのため、契約金額に応じて印紙税が発生します。
2026年の借用書に必要な収入印紙の金額
2026年4月1日現在の国税庁の税額表に基づく印紙税額は、次のとおりです。
| 契約金額 | 印紙税額 |
|---|---|
| 1万円未満 | 非課税 |
| 1万円以上10万円以下 | 200円 |
| 10万円超50万円以下 | 400円 |
| 50万円超100万円以下 | 1,000円 |
| 100万円超500万円以下 | 2,000円 |
| 500万円超1,000万円以下 | 10,000円 |
| 1,000万円超5,000万円以下 | 20,000円 |
| 5,000万円超1億円以下 | 60,000円 |
例えば、30万円を貸し借りする借用書であれば、収入印紙は400円です。
収入印紙の貼り方と消印の方法
収入印紙が必要な場合は、契約書の所定の場所に貼り付けます。
貼り付けただけでは納付が完了しません。
印紙と文書にまたがるように、印章または署名によって消印する必要があります。
また、収入印紙は契約書の作成枚数によっても注意点があります。
例えば、30万円の契約について、貸主と借主がそれぞれ原本を1通ずつ作成して保管する場合、双方の文書がそれぞれ課税対象となることがあります。
一方、署名・押印や契約当事者による証明のない単なるコピーは、通常、課税対象となる契約書とは扱われません。
国税庁は、契約書の写しや副本であっても、契約成立を証明する目的で作成されたものは課税対象になると説明しています。
電子契約なら収入印紙は必要?
電子契約の場合は、紙の契約書とは取り扱いが異なります。
電子データとして作成し、電子メールなどで送信するだけで、紙の課税文書を相手に交付しない場合は、原則として印紙税の課税対象となりません。
これは、印紙税が課税文書の作成に対して課される税金だからです。
ただし、電子契約の内容を後から紙に出力し、契約成立を証明する目的で原本を交付する場合などは、別途判断が必要です。
電子データであっても、契約内容、当事者の合意、本人確認、改ざん防止、データ保存を適切に行うことが大切です。
なお、収入印紙を貼り忘れたからといって、直ちに借用書そのものが無効になるわけではありません。契約の効力と印紙税の納付義務は別の問題です。
【法的効力と無効対策】公正証書との違い・保管方法・注意点
借用書を作成する目的は、単に書面を残すことではありません。
万が一、借主が返済しなくなった場合に、貸付けの事実や返済条件を証明し、権利を守るための準備をすることです。
借用書に法的効力を持たせるための確認事項
借用書の法的効力は、書類の名称や見た目だけでは判断できません。
次の点を確認しておきましょう。
当事者を特定できるか
貸主・借主の氏名や住所が正しく記載され、誰と誰の間の契約なのか分かることが必要です。
借入金額が明確か
金額が曖昧だったり、数字に訂正があったりすると、貸付金額をめぐる争いにつながります。
返済条件が具体的か
返済期限や分割回数、毎月の支払額などが具体的に決まっていることが大切です。
当事者の合意を確認できるか
署名・押印や契約書の作成経緯、やり取りの記録などが残っていると、合意を裏付けやすくなります。
実際の金銭の受け渡しを証明できるか
銀行振込明細、現金の受領書などを借用書と一緒に保存します。
特に注意したいのは、借用書があるだけで必ず返済を強制できるわけではないという点です。
借用書は重要な証拠になりますが、借主が支払わない場合には、必要に応じて裁判などの手続きが必要になることがあります。
借用書と公正証書は何が違う?
高額な貸付けや長期間にわたる返済では、公正証書の利用も選択肢になります。
公正証書とは、公証人が当事者の依頼に基づいて作成する公文書です。
一般的な借用書との違いを整理すると、次のようになります。
| 比較項目 | 一般的な借用書 | 公正証書 |
|---|---|---|
| 作成方法 | 当事者が作成 | 公証人が作成 |
| 作成場所 | 自宅など | 公証役場など |
| 費用 | 用紙代などが中心 | 公証人手数料などが必要 |
| 証拠力 | 契約内容を示す証拠 | 公文書として強い証拠力 |
| 強制執行 | 原則として裁判手続きなどが必要 | 要件を満たせば裁判を経ずに強制執行の申立てが可能 |
重要なのは、公正証書にしただけで自動的に強制執行ができるわけではないことです。
金銭の支払いを目的とする公正証書に、借主が支払いを怠った場合には直ちに強制執行に服する旨の陳述、いわゆる強制執行認諾文言を記載する必要があります。
この要件を満たした公正証書は、執行証書として強制執行の申立てに利用できます。
日本公証人連合会も、金銭消費貸借契約について、公正証書の執行力や金銭の受け渡しを確認する重要性を説明しています。
なお、金銭をまだ受け取っていない段階の書面による消費貸借契約については、公正証書による執行力の取り扱いに注意が必要です。貸付け後に改めて執行力を備えた公正証書を作成する方法が実務上案内されています。
借用書の無効を防ぐ7つの注意点
借用書の作成で避けたいのは、記載漏れや曖昧な表現によって、後から契約内容を証明しにくくなることです。
特に次の7点を確認してください。
1. 氏名や住所を正確に記載する。 略称や通称だけで済ませない。
2. 借入金額を明確にする。 数字の書き間違いや訂正を避ける。
3. 返済期限を具体的にする。 「できるだけ早く」などの曖昧な表現を使わない。
4. 利息と遅延損害金を区別する。 それぞれの利率や発生条件を記載する。
5. 署名・押印を確認する。 契約当事者の意思が分かる形で作成する。
6. 金銭の受け渡しを記録する。 振込履歴や受領書を残す。
7. 原本と関連資料を保管する。 契約後の変更内容も文書で残す。
なお、借用書に一部の記載漏れがあったからといって、必ず契約全体が無効になるわけではありません。
ただし、当事者や金額、契約内容が特定できない場合には、証拠としての価値が弱まったり、契約の成立や内容について争いが生じたりする可能性があります。
借用書の保管方法と返済完了後の対応
借用書は、作成したら終わりではありません。
貸主は原本を安全な場所に保管し、借主もコピーや電子データを保存しておきましょう。
銀行振込の明細、返済履歴、返済に関するメッセージなども、契約書と一緒に保管すると後から経緯を確認できます。
返済期限や金額を変更する場合には、口頭で済ませず、変更合意書や覚書などを作成することが望まれます。
返済が完了した場合は、貸主から完済証明書や領収書を受け取る方法があります。借用書の原本を返却する場合も、完済したことを確認できる記録を残しておくと安心です。
また、返済請求権には消滅時効があります。民法第166条では、原則として権利を行使できることを知った時から5年間、権利を行使できる時から10年間行使しない場合に、債権が時効によって消滅すると定めています。
返済期限や分割払いの条件などによって起算点が異なる場合があるため、長期間放置しないことも大切です。
【借用書の書き方】に関するよくある質問(FAQ)
Q1:借用書は手書きでも法的効力がありますか?
A1:はい。法律で特定の用紙やパソコンでの作成が義務付けられているわけではありません。手書きでも、当事者や金額、返済条件などが明確で、契約の成立を確認できる内容であれば、証拠として利用できます。借主本人が署名し、金銭の受け渡しを証明する記録も保存しておくと安心です。
Q2:借用書に印鑑は必要ですか?
A2:一般的な金銭消費貸借契約では、実印や印鑑証明書が一律に必須というわけではありません。本人の署名だけでも契約の証拠になります。ただし、本人確認や後日の紛争防止の観点から、署名と押印を併用する方法も有効です。
Q3:借用書に収入印紙を貼らないと無効になりますか?
A3:いいえ。印紙税の納付義務と契約そのものの効力は別の問題です。課税対象となる紙の借用書に収入印紙を貼らなかった場合、印紙税法上の過怠税が発生する可能性がありますが、それだけで貸し借りの契約が無効になるわけではありません。
Q4:借用書は貸主と借主のどちらが保管しますか?
A4:借主が作成して貸主に渡す形式の場合、貸主が原本を保管し、借主はコピーを保管する方法があります。双方が原本を保管する場合には、同じ内容の契約書を2通作成し、それぞれが保管する方法もあります。印紙税の取り扱いには注意してください。
Q5:借用書のテンプレートは無料のものでも使えますか?
A5:はい。無料のテンプレートや一般的なひな形を使って作成できます。ただし、必要事項が不足していないか、実際の貸付条件と一致しているかを確認してください。特に高額な貸付けや連帯保証人を付ける契約では、専門家への相談も検討しましょう。
Q6:借用書があれば返済しない相手の財産を差し押さえられますか?
A6:通常の借用書だけでは、直ちに財産を差し押さえることはできません。原則として、裁判などによって債務名義を取得する必要があります。ただし、強制執行認諾文言を備えた公正証書など、法律上の要件を満たす債務名義があれば、裁判を経ずに強制執行を申し立てられる場合があります。
まとめ:借用書は正確な記載と証拠の保管がトラブル防止の鍵
借用書の書き方で最も大切なのは、貸主と借主の双方が貸付条件を正確に理解し、その内容を後から確認できる状態にしておくことです。
個人間の30万円程度の貸し借りであっても、氏名・住所、借入金額、返済期限、返済方法、利息、遅延損害金などを具体的に記載しておけば、認識の違いによるトラブルを防ぎやすくなります。
2026年現在の法律や税制を踏まえ、特に確認しておきたいのは次の3点です。
- 契約内容: 借用書の必須項目を漏れなく記載し、双方の合意を明確にする。
- 税務上の取り扱い: 紙の契約書は契約金額に応じた収入印紙の要否を確認する。
- 証拠の確保: 署名・押印、金銭の受領記録、返済履歴をまとめて保管する。
少額の貸し借りなら一般的な借用書で対応できる場合がありますが、高額な貸付け、長期分割払い、連帯保証人を伴う契約では、金銭消費貸借契約書や公正証書の作成も検討する価値があります。
お金の貸し借りは、相手との信頼関係だけに頼らず、約束を文書として残すことが大切です。 作成時に双方で内容を確認し、返済が完了するまで関連資料を適切に保管することが、将来のトラブルを防ぐ確かな備えになります。
主な公的根拠資料
- 法務省「令和8年4月1日以降の法定利率について」
- 国税庁「消費貸借に関する契約書」「印紙税額の一覧表」
- e-Gov法令検索「民法」「利息制限法」
- 日本公証人連合会「金銭消費貸借」「公正証書」
同じカテゴリの記事
芸能人・著名人の経歴や家族構成をまとめるプロフィール記事を担当。学歴や生年月日は複数の公開情報を突き合わせています。