子供扶養控除は何歳から?16歳未満・19~22歳の控除額と2026年改正を徹底解説
子供を扶養している家庭にとって、扶養控除は所得税や住民税の負担を左右する重要な制度です。しかし、「子供扶養控除は何歳から受けられるのか」「16歳未満はなぜ対象外なのか」「大学生のアルバイト収入が増えると親の税金はどう変わるのか」など、年齢や収入によって条件が異なるため、制度を正確に理解するのは簡単ではありません。
2026年10月31日現在、所得税の扶養控除は原則として16歳以上の子供が対象です。一般の扶養控除は38万円、19歳以上23歳未満の特定扶養親族は63万円。一方、2026年12月1日には扶養親族の所得要件が改正され、給与収入だけの場合の基準が原則123万円以下から136万円以下に引き上げられます。さらに、19~22歳には特定親族特別控除も設けられており、アルバイトをする大学生の親にとって見逃せない変更です。
📌 【この記事の重要ポイントまとめ】
- 対象年齢:所得税の扶養控除は原則16歳以上。16歳未満は扶養控除の対象外。
- 控除額:16~18歳は38万円、19~22歳は特定扶養控除として63万円。
- 2026年12月改正:扶養親族の所得要件は合計所得金額58万円以下から62万円以下へ、給与収入だけなら123万円以下から136万円以下へ変更。
【基本を解説】子供扶養控除は何歳から?16歳未満が対象外となる理由
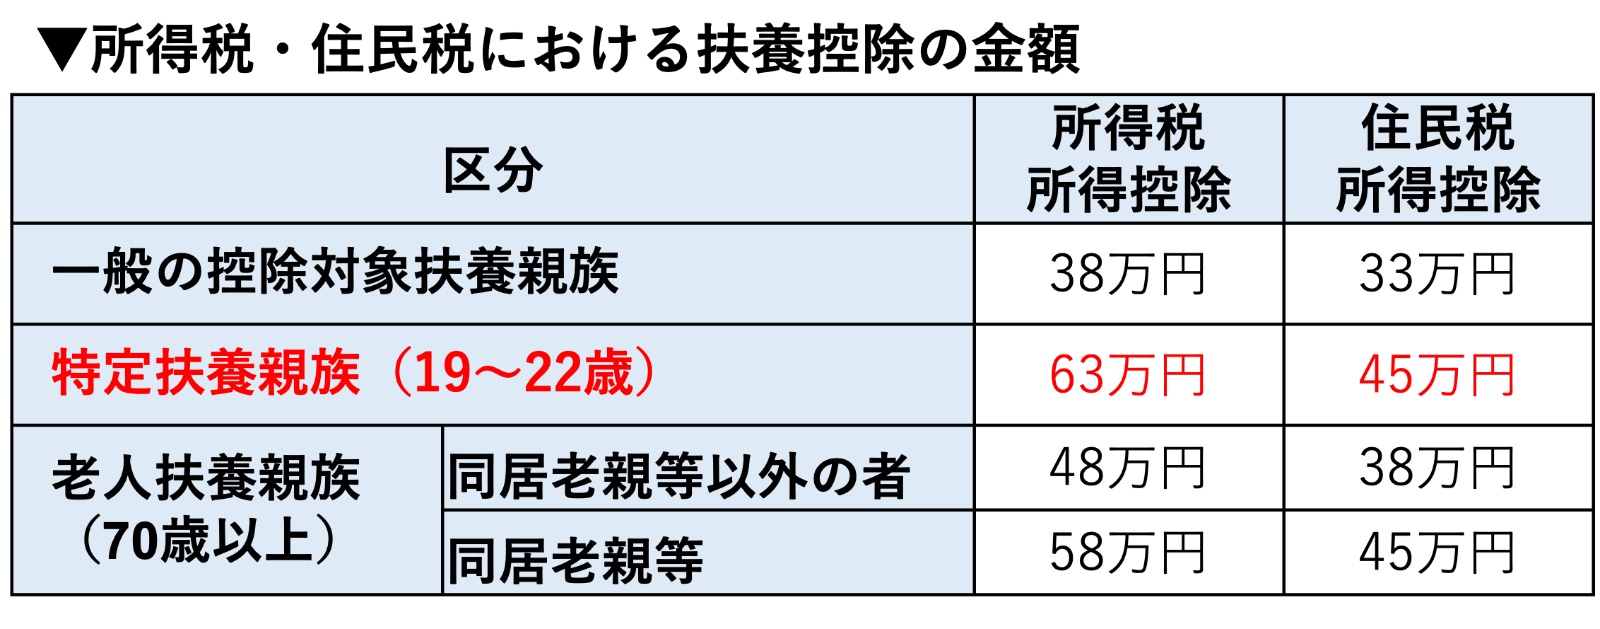
子供扶養控除は、正確には所得税法上の「扶養控除」を指します。納税者に一定の条件を満たす扶養親族がいる場合、本人の課税所得から所定の金額を差し引ける制度です。
国税庁の「No.1180 扶養控除」によると、控除対象扶養親族は、その年の12月31日時点で16歳以上の人です。つまり、子供が16歳になっただけで自動的に控除が適用されるわけではなく、所得や生計に関する条件も満たす必要があります。
16歳未満の子供に扶養控除がないのはなぜ?
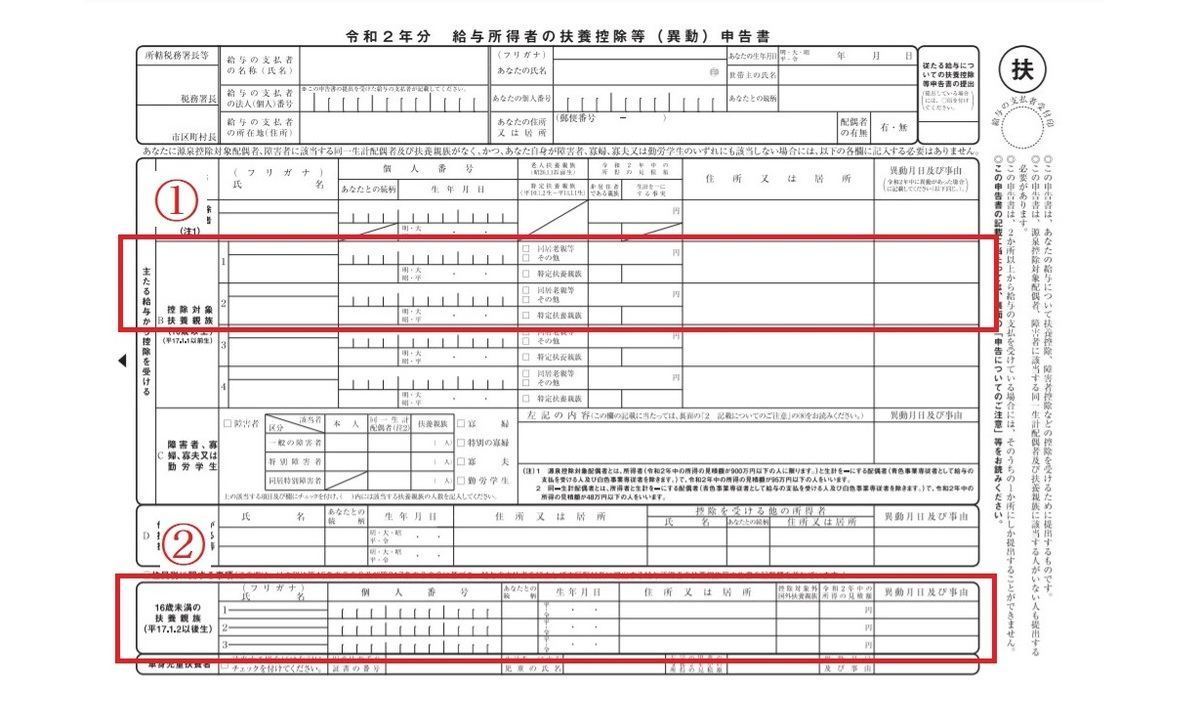
16歳未満の子供が扶養控除の対象から外れた背景には、2010年度の税制改正があります。
財務省の税制改正資料によると、当時は「所得控除から手当へ」という考え方のもと、子ども手当の創設とあわせて、0~15歳の年少扶養親族に対する所得税の扶養控除38万円が廃止されました。
この変更は2011年分の所得税から適用され、住民税についても2012年度分から適用されています。
そのため、2026年現在も、乳幼児や小学生、中学生を税法上の扶養親族として申告することはできても、通常の扶養控除額は発生しません。
ただし、16歳未満の子供について税金上の申告が一切不要という意味ではありません。住民税の非課税限度額を判定する際の扶養親族数に含まれる場合があり、障害者控除など別の制度にも関係します。
16歳の誕生日を迎えたらすぐに控除される?

扶養控除の年齢判定は、原則としてその年の12月31日時点で行います。年度や学年ではなく、暦年の年齢が基準です。
例えば、2026年中に16歳になり、12月31日時点で16歳以上であれば、ほかの所得要件などを満たすことで2026年分の所得税の扶養控除対象になります。
反対に、2026年12月31日時点で15歳の子供は、翌年からの対象です。高校入学や卒業といった学校生活の節目と、税法上の判定時期が必ずしも一致しない点には注意してください。
扶養控除を受けるための基本条件
年齢以外にも、次の条件を満たす必要があります。
- 配偶者以外の6親等内の血族、3親等内の姻族、一定の里子などであること。
- 納税者と生計を一にしていること。
- その年の合計所得金額が所定の基準以下であること。
- 青色申告者の事業専従者として給与を受けていないこと、または白色申告者の事業専従者でないこと。
「生計を一にする」とは、必ずしも同居していることを意味しません。大学進学で子供が一人暮らしをしていても、親から継続的に生活費や学費の援助を受けているなど、生活の実態によっては扶養関係が認められます。
【年齢別早見表】16歳以上の扶養控除額はいくら?19~22歳は63万円
子供の扶養控除額は年齢によって変わります。特に19歳から22歳までの期間は、大学や専門学校などに通う子供がいる家庭にとって、税負担を考えるうえで重要な区分です。
所得税と住民税では控除額が異なるため、両方を確認しておきましょう。
子供の年齢別・扶養控除額一覧
| 年齢区分 | 所得税の控除額 | 住民税の控除額 | 制度上の区分 |
|---|---|---|---|
| 0~15歳 | 0円 | 0円 | 年少扶養親族 |
| 16~18歳 | 38万円 | 33万円 | 一般扶養親族 |
| 19~22歳 | 63万円 | 45万円 | 特定扶養親族 |
| 23~69歳 | 38万円 | 33万円 | 一般扶養親族 |
| 70歳以上 | 48万円または58万円 | 38万円または45万円 | 老人扶養親族 |
※上記は一般的な居住者の扶養控除額。老人扶養親族は同居老親等に該当するかによって金額が異なります。16歳未満の住民税の扶養控除額はありませんが、非課税限度額の判定などでは別途考慮されます。
16~18歳は一般扶養控除38万円
高校生年代に相当する16~18歳の子供は、一般の控除対象扶養親族に該当します。
所得税の控除額は38万円、住民税は33万円です。高校生だから特別に控除額が増えるわけではありません。
かつては16~18歳にも特定扶養親族に準じた上乗せ控除がありましたが、2010年度の税制改正で25万円の上乗せ部分が廃止されました。現在の控除額は一般扶養親族と同じです。
19~22歳は特定扶養控除63万円
19歳以上23歳未満の子供は、特定扶養親族に該当します。
この区分では所得税の控除額が63万円、住民税が45万円となり、16~18歳の子供より大きな控除を受けられます。
大学生の子供がいる家庭では、授業料や生活費などの負担が大きくなりやすいことから、一般扶養親族より手厚い控除が設けられています。
ただし、19~22歳であっても、子供自身の所得が基準を超えると通常の特定扶養控除は適用されません。その場合でも、後述する特定親族特別控除の対象になる可能性があります。
なお、63万円という数字は税金そのものが63万円安くなるという意味ではありません。課税所得から差し引く所得控除額です。実際の節税額は、親の課税所得や所得税率などによって変わります。
【大学生の扶養問題】特定扶養控除と特定親族特別控除の違い
大学生のアルバイト収入を考える際に、特に理解しておきたいのが「特定扶養控除」と「特定親族特別控除」の違いです。
従来は子供のアルバイト収入が一定額を超えると、親が受けられる特定扶養控除がなくなるため、年末に勤務時間を調整する家庭もありました。
こうした就業調整への対応として、2025年度税制改正では特定親族特別控除が創設されました。19~22歳の子供について、一定の所得範囲であれば、親が段階的な所得控除を受けられる仕組みです。
特定扶養控除は19歳から22歳までが対象
特定扶養控除は、19歳以上23歳未満の扶養親族を対象とする制度です。
2026年分の所得税では、12月1日以降の改正後の所得要件を満たす場合、子供の合計所得金額が62万円以下であれば、特定扶養親族として63万円の控除を受けられます。
給与収入だけの場合、2026年分の基準は136万円以下です。
特定親族特別控除ならアルバイト収入が増えても控除が残る
特定扶養控除の所得要件を超えた19~22歳の子供についても、一定の条件を満たせば特定親族特別控除が適用されます。
2026年分の所得税では、子供の合計所得金額が62万円を超え123万円以下の場合が対象です。給与収入だけであれば、136万円を超えて197万円以下が目安となります。
控除額は所得に応じて段階的に減少します。
- 合計所得金額62万円超85万円以下:63万円
- 85万円超90万円以下:61万円
- 90万円超95万円以下:51万円
- 95万円超100万円以下:41万円
- 100万円超105万円以下:31万円
- 105万円超110万円以下:21万円
- 110万円超115万円以下:11万円
- 115万円超120万円以下:6万円
- 120万円超123万円以下:3万円
つまり、子供の収入が増えた瞬間に親の控除がすべてなくなるわけではありません。一定の範囲では控除額を維持し、その後は段階的に縮小する仕組みです。
国税庁の「No.1177 特定親族特別控除」では、対象年齢や所得条件、控除額が具体的に定められています。なお、子供自身がこの特定親族特別控除を重複して適用することはできません。
【2026年12月改正】扶養控除の所得要件と年収123万円の壁はどう変わる?
2026年に子供扶養控除を確認するうえで、最も注意したいのが12月1日から施行される所得要件の改正です。
今回の改正では、基礎控除や給与所得控除の見直しに伴い、扶養親族等の所得要件が引き上げられます。これまで使われてきた「年収123万円の壁」という基準も変更されます。
2026年12月1日から変わる所得要件
一般の扶養親族に関する改正内容は次のとおりです。
- 合計所得金額:58万円以下から62万円以下へ
- 給与収入のみの場合:123万円以下から136万円以下へ
給与収入だけの場合の基準が13万円引き上げられるのは、給与所得控除の最低保障額も65万円から74万円へ引き上げられるためです。
そのため、給与収入から給与所得控除を差し引いた金額で扶養判定を行います。給与以外の所得がある場合には、給与収入の金額だけで判断することはできません。
19~22歳の子供は年収197万円まで特定親族特別控除の対象
特定親族特別控除についても、給与所得控除の変更によって給与収入ベースの対象範囲が広がります。
2026年分の所得税では、給与収入のみの場合、136万円を超えて197万円以下が特定親族特別控除の対象範囲です。
ただし、197万円まで一律63万円の控除が受けられるわけではありません。収入が増えるにつれて控除額は段階的に減少し、上限付近では3万円となります。
2025年・2026年の年収基準を比較
- 2025年分:一般の扶養親族は合計所得金額58万円以下、給与収入123万円以下。
- 2026年分・12月1日以降:一般の扶養親族は合計所得金額62万円以下、給与収入136万円以下。
- 2026年分の19~22歳:特定親族特別控除は合計所得金額123万円以下、給与収入197万円以下まで段階的に適用。
ここで注意したいのは、2026年12月の改正が、単純に2027年から始まる制度ではないことです。国税庁によると、改正は2026年12月1日に施行され、2026年分以後の所得税に適用されます。
2026年11月までの源泉徴収事務には変更がなく、12月の年末調整で新しい基準を反映して年間税額を精算する仕組みです。
また、2026年度税制改正では、高校生年代の扶養控除について、2027年分の所得税と2028年度の個人住民税では現行制度を維持する方針が示されています。高校生の扶養控除が2026年12月に廃止されるという話ではありません。
【子供のアルバイト】税金の年収の壁と社会保険の扶養は別物
子供がアルバイトを始めると、親が気にするのは「いくらまで働いても扶養から外れないのか」という問題です。
しかし、税法上の扶養と社会保険上の扶養は、同じ制度ではありません。税金の基準をクリアしていても、健康保険の扶養から外れる可能性があります。
123万円・136万円・197万円は何が違う?
2026年の子供のアルバイト収入を考える場合、次の3つの数字を区別する必要があります。
136万円:2026年12月1日以降の所得税において、給与収入のみの子供が一般の扶養親族となるための基準です。19~22歳の場合は、特定扶養控除63万円の対象になる給与収入の上限でもあります。
197万円:19~22歳の子供が給与収入のみで働く場合、特定親族特別控除を受けられる上限の目安です。ただし、控除額は段階的に減少します。
150万円:19歳以上23歳未満の子供について、一定の条件のもとで健康保険の被扶養者認定を受ける際に使われる年間収入基準です。
このように、税金の扶養控除と健康保険の扶養認定では、判定する所得や収入の考え方が異なります。
19~22歳の健康保険の扶養は150万円未満
日本年金機構は2025年10月1日から、19歳以上23歳未満の被扶養者について、年間収入の認定基準を従来の130万円未満から150万円未満に変更しました。
対象は被保険者の配偶者を除く19~22歳の親族です。年齢は認定日が属する年の12月31日時点で判定されます。
ただし、150万円未満であれば必ず健康保険の扶養に入れるわけではありません。同居の場合は原則として被保険者の年間収入の2分の1未満であること、別居の場合は仕送り額との関係など、生活を維持している実態も確認されます。
また、アルバイト先で勤務条件に応じて本人が健康保険や厚生年金に加入する場合もあります。親の扶養に入れるかどうかだけでなく、勤務先の社会保険加入条件も確認する必要があります。
親の税金と子供本人の税金も分けて考える
もう一つ見落としやすいのが、親の扶養控除と子供本人の所得税は別々に判定されることです。
子供の給与収入が136万円を超えて親の通常の扶養控除から外れた場合でも、子供本人の所得税が同じタイミングで必ず発生するわけではありません。本人の基礎控除や給与所得控除、2026年の税制改正後の条件などによって課税関係が変わります。
また、住民税についても別の基準があります。親の税負担だけを見てアルバイトの勤務時間を調整すると、子供本人の税金や社会保険料を見落とすことがあります。
家計全体で判断するには、親の所得税、住民税、子供本人の税金、健康保険の4つを分けて計算することが大切です。
【年末調整・住民税・児童手当】子供の扶養控除で間違えやすい3つのポイント
扶養控除は、年末調整の申告内容によって実際の税額に反映されます。また、所得税と住民税では控除額や適用時期が異なり、児童手当とも別の制度です。
年末調整で子供の扶養控除を申告する方法
会社員や給与所得者が年末調整で子供の扶養控除を受ける場合、勤務先に提出する「給与所得者の扶養控除等(異動)申告書」に必要事項を記載します。
19~22歳の子供が特定親族特別控除の対象になる場合には、勤務先に「特定親族特別控除申告書」を提出する必要があります。2026年分については、基礎控除などの申告書と一体になった様式が用意されています。
申告時には、次の点を確認してください。
- 子供の12月31日時点の年齢
- 子供の年間給与収入と合計所得金額
- 給与以外の所得の有無
- 親と子供が生計を一にしているか
- ほかの家族が同じ子供を扶養親族として申告していないか
年の途中でアルバイト収入が変わった場合は、年末時点の年間所得を見積もり、必要に応じて扶養控除等申告書を訂正します。
勤務先の年末調整で申告し忘れた場合や、控除が正しく反映されなかった場合は、確定申告によって税額を精算できるケースがあります。
扶養控除と住民税の違い
所得税と住民税では、控除額が異なります。
例えば19~22歳の特定扶養親族の場合、所得税は63万円、住民税は45万円です。16~18歳の一般扶養親族は所得税38万円、住民税33万円となります。
住民税は前年の所得を基に翌年度に課税されるため、所得税とは適用時期にも違いがあります。
2026年中の所得に対する住民税の改正後の所得要件は、原則として2027年度の個人住民税から反映されます。つまり、2026年12月の所得税改正と、2027年度の住民税改正は、対象となる所得期間を確認して区別する必要があります。
なお、2026年度の住民税は原則として2025年中の所得に基づいて計算されるため、2026年分の所得税の新しい基準と混同しないようにしましょう。
児童手当と扶養控除の違い
児童手当と扶養控除は、どちらも子育て世帯の経済的負担を軽減する制度ですが、仕組みは大きく異なります。
扶養控除は、親の課税所得を減らす税制上の制度です。一方、児童手当は、子供を養育する保護者に現金が支給される社会保障制度です。
こども家庭庁によると、児童手当は2024年10月に拡充され、所得制限が撤廃されました。支給対象も高校生年代まで延長されています。
2026年現在の基本的な支給額は次のとおりです。
- 3歳未満:月額1万5,000円
- 3歳以上高校生年代まで:月額1万円
- 第3子以降:月額3万円
児童手当は16歳未満の子供も対象になります。したがって、16歳未満の扶養控除がなくても、児童手当を受給できる場合があります。
両制度は適用条件も目的も異なるため、児童手当を受け取っているから扶養控除を受けられない、あるいは扶養控除がないから児童手当も受け取れないという関係ではありません。
【プロの結論】2026年に子供の扶養控除で損をしないための判断基準
子供扶養控除を考える際、最も避けたいのは「年収の壁」という一つの数字だけで家族の働き方を決めてしまうことです。
2026年は12月1日の所得税改正によって、扶養親族の所得要件が変わります。さらに19~22歳については、特定扶養控除と特定親族特別控除が連続する仕組みになっているため、以前の103万円や123万円だけを基準にすると、正しい判断ができません。
判断基準1:子供の年齢を12月31日時点で確認する
まず確認するのは、子供の年齢です。
15歳以下なら通常の扶養控除はありません。16~18歳なら一般扶養控除、19~22歳なら特定扶養控除または特定親族特別控除の対象になる可能性があります。
年齢によって控除額も所得要件も変わるため、誕生日だけでなく年末時点の年齢を基準にしてください。
判断基準2:2026年の所得基準を使って計算する
2026年分の所得税については、12月1日以降に適用される合計所得金額62万円以下、給与収入のみの場合136万円以下という新しい基準を確認しましょう。
19~22歳の場合は、給与収入が136万円を超えても197万円以下であれば、特定親族特別控除が残る可能性があります。
ただし、給与以外の収入がある場合や、事業所得・雑所得などがある場合には、単純な年収換算では判定できません。
判断基準3:社会保険の扶養も同時に確認する
税金の扶養と社会保険の扶養は別々に判定します。特に19~22歳は健康保険の年間収入基準が150万円未満に変更されているため、税金の基準だけで判断しないようにしてください。
子供の勤務先で社会保険に加入する必要があるかどうかも含め、家族全体の手取り額で比較することが大切です。
判断基準4:控除額ではなく実際の節税額を考える
扶養控除63万円という数字だけを見ると、親の税金が63万円安くなるように感じるかもしれません。しかし、これは所得控除額であり、実際の節税額は親の所得税率や住民税の課税状況によって変わります。
また、子供が働いて収入を増やせば、世帯全体の収入が増える可能性もあります。扶養控除を維持するために必要以上に働く時間を減らすよりも、税金や社会保険料を含めた世帯全体の収支を比較することが合理的です。
2026年は制度改正が重なる時期です。親の年収だけでなく、子供の年齢、年間所得、アルバイト先の社会保険加入条件を整理して判断することが、税負担の見落としを防ぐポイントになります。
【子供扶養控除】に関するよくある質問(FAQ)
Q1:子供扶養控除は何歳から受けられますか?
A1:所得税の扶養控除は、原則としてその年の12月31日時点で16歳以上の子供が対象です。16~18歳は一般扶養控除、19~22歳は特定扶養控除の対象となります。年齢以外にも、所得要件や生計を一にしていることなどの条件があります。
Q2:2026年の子供の年収の壁は123万円から136万円に変わりますか?
A2:はい。2026年12月1日施行の改正により、所得税の一般扶養親族の所得要件は合計所得金額58万円以下から62万円以下へ引き上げられます。給与収入だけの場合は123万円以下から136万円以下に変わります。2026年分以後の所得税に適用されます。
Q3:大学生の子供がアルバイトで年収150万円を超えると親の扶養から外れますか?
A3:税法上の扶養と社会保険上の扶養で答えが異なります。2026年分の所得税では、19~22歳の子供の給与収入が150万円を超えても、197万円以下であれば特定親族特別控除が適用される可能性があります。一方、健康保険の被扶養者認定では、原則として年間収入150万円未満という基準があるため、別途確認が必要です。
まとめ:子供の扶養控除は年齢・所得・適用時期の3点で判断
子供扶養控除は、原則16歳から対象となり、16~18歳は所得税38万円、19~22歳は特定扶養控除63万円という年齢区分が基本です。16歳未満は通常の扶養控除を受けられませんが、住民税の非課税判定や児童手当など、別の制度では対象になる場合があります。
2026年12月1日には所得要件が改正され、一般の扶養親族は合計所得金額62万円以下、給与収入だけなら136万円以下となります。さらに19~22歳は、特定親族特別控除によって給与収入197万円以下まで段階的な控除を受けられる可能性があります。
大切なのは、所得税・住民税・社会保険・児童手当をそれぞれ区別することです。特に2026年分の年末調整では、改正前の123万円という基準をそのまま使わず、12月からの新しい制度に沿って子供の所得を確認しましょう。
子供の成長やアルバイト収入に合わせて制度を正しく把握しておけば、必要以上に働き方を制限することなく、家計全体の負担を適切に管理できます。
主な公的根拠:国税庁「扶養控除」「特定親族特別控除」「令和8年度税制改正」、財務省「扶養控除の見直し」、日本年金機構「19歳以上23歳未満の方の被扶養者認定」、こども家庭庁「児童手当制度」。
同じカテゴリの記事
映画・連続ドラマのレビューとキャスト情報を執筆。あらすじは配給会社の公式情報に基づいて構成しています。