マイナンバーカードの口座紐付けは怖い?残高把握と解除方法を2026年最新情報で徹底解説
マイナンバーカードと銀行口座を紐付けると、「国に預金残高や入出金履歴まで知られてしまうのではないか」「税務署や自治体に財産を自由に調べられるのではないか」と不安を感じる人は少なくありません。特に、公金受取口座の登録と預貯金口座へのマイナンバー付番が同じ制度だと思われていることが、不安を大きくする一因になっています。
2026年10月30日時点のデジタル庁の公式情報によると、公金受取口座の登録は任意であり、登録したからといって預金残高や取引履歴が国に自動的に共有されるわけではありません。登録後の変更・抹消も可能です。一方、預貯金口座付番制度には税務調査や社会保障の資力調査との関係があり、知っておくべき違いも存在します。2026年7月更新の最新FAQを中心に、怖いと感じる理由から個人情報保護、確認・解除方法まで詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公金受取口座の登録は任意。本人名義の1口座を登録する制度で、登録しなくてもマイナンバーカードは利用できます。
- 要点2:公金受取口座を登録しても預金残高や入出金履歴は国に共有されません。ただし、法令に基づく税務調査・資力調査は別の仕組みです。
- 要点3:公金受取口座はマイナポータルや金融機関で変更・抹消できます。ただし、預貯金口座付番制度とは取消しの扱いが異なります。
【まず結論】マイナンバーカードの口座紐付けが怖いと感じる5つの理由
口座紐付けへの不安は、単にマイナンバーという言葉への抵抗感だけではありません。銀行口座という生活に直結する個人情報を、行政機関と結び付けることへの警戒心が背景にあります。
1. 預金残高や資産状況を国に知られると思ってしまう
最も大きな不安は、銀行口座を登録すると、国が預金残高や毎月の入出金、給与の振込先、買い物の履歴まで把握できるようになるのではないかというものです。
しかし、公金受取口座登録制度でデジタル庁が取得するのは、給付金の振込に必要な金融機関名、支店、口座種別、口座番号、口座名義などです。預金残高や取引履歴は登録対象ではありません。
この点は、デジタル庁が2026年7月28日に更新した「公金受取口座登録制度の概要」に関するFAQでも明確に説明されています。
2. 税務調査や社会保障の資力調査に利用されるのではないか
もう一つの不安は、税務署や自治体が銀行口座を調べる際に、マイナンバーが利用されることです。
実際、税務調査や生活保護などの社会保障制度における資力調査では、法令に基づいて金融機関に預貯金情報を照会する仕組みがあります。また、預貯金口座付番制度には、こうした調査の実効性を高める側面があります。
ただし、公金受取口座を登録したことを理由に税務調査が始まるわけではありません。給付金受取用の口座登録と、法令に基づく資産調査は区別する必要があります。
3. 個人情報が漏えいする可能性が気になる
銀行口座情報と個人番号が結び付く以上、情報管理に不安を持つのは自然なことです。システムに安全対策が設けられていても、誤登録や不適切なアクセス、人的ミスの可能性まで完全に排除できるわけではありません。
特に2023年には、公金受取口座の誤登録によって、別の利用者の口座情報が閲覧可能になっていた事案が公表されました。この問題が制度への不信感を残していることも、怖いと感じる理由の一つです。
4. 一度登録すると解除できないと思っている
登録後に気が変わった場合、口座情報を削除できるのかという疑問もあります。
公金受取口座については、マイナポータルや金融機関で変更・抹消ができます。そのため、登録したら永久に解除できないという理解は正しくありません。
ただし、預貯金口座付番制度は別です。こちらは付番完了後、原則として取消しができないとデジタル庁が説明しています。両制度を混同しないことが大切です。
5. 登録しないと行政サービスを利用できなくなると思っている
公金受取口座は、行政からの給付金などを受け取るための口座です。マイナンバーカードそのものの利用資格とは別の制度なので、登録しなくてもカードの基本的な機能が使えなくなるわけではありません。
登録するかどうかは、給付金受取時の利便性と、自分の口座情報を行政の給付事務に利用してもらうことへの考え方を比較して判断できます。
【制度を徹底比較】公金受取口座と預貯金口座付番の違いとは?
マイナンバーカードの口座紐付けを理解するうえで、最も重要なのが2つの制度の区別です。
公金受取口座登録制度と預貯金口座付番制度は、どちらもマイナンバーと銀行口座に関係しますが、目的も登録先も行政機関による利用方法も異なります。
公金受取口座登録制度とは
公金受取口座登録制度は、給付金や年金、税金の還付金などを受け取るため、本人名義の預貯金口座を国にあらかじめ登録しておく仕組みです。
正式名称は「公的給付支給等口座」です。デジタル庁が登録情報を管理し、給付を担当する行政機関などが必要な口座情報を取得して振り込みを行います。
登録できるのは1人につき1口座で、家族名義の口座を自分の公金受取口座として登録することはできません。
預貯金口座付番制度とは
預貯金口座付番制度は、金融機関の預貯金口座にマイナンバーを付番する仕組みです。
根拠となるのは、2021年法律第39号「預貯金者の意思に基づく個人番号の利用による預貯金口座の管理等に関する法律」、通称「口座管理法」です。
この制度では、相続時や災害時などに、マイナンバーを手掛かりとして預貯金口座の所在を確認しやすくすることが目的とされています。
金融機関への届出は任意であり、公金受取口座を登録しただけで、自動的にほかの銀行口座まで付番されることはありません。
2つの制度の違いを一覧で確認
| 比較項目 | 公金受取口座登録制度 | 預貯金口座付番制度 |
|---|---|---|
| 主な目的 | 給付金などの受取手続きの簡略化 | 相続・災害時などの口座所在確認 |
| 根拠法 | 公金受取口座登録法 | 口座管理法 |
| 登録先 | 国(デジタル庁) | 金融機関など |
| 登録方法 | マイナポータル、金融機関、確定申告、年金請求など | 金融機関またはマイナポータルから届出 |
| 登録の任意性 | 任意 | 任意 |
| 登録口座の範囲 | 本人名義の1口座 | 届出先の金融機関にある対象口座 |
| 預金残高の自動共有 | されない | 付番だけを理由とした自動共有はされない |
| 主なメリット | 給付金申請の書類や口座確認の負担を軽減 | 相続時・災害時の口座確認を効率化 |
| 登録の変更・取消し | 変更・抹消が可能 | 付番完了後は原則として取消し不可 |
デジタル庁の2026年3月31日更新の預貯金口座付番FAQでも、両制度は異なるものとして整理されています。
特に重要なのは、公金受取口座を登録しても、金融機関への届出なしに預貯金口座付番が行われることはないという点です。
「公金受取口座を登録すると全国の銀行口座がすべて国に登録される」という理解は、制度の仕組みと一致していません。
【残高は国に把握される?】税務調査・社会保障の資力調査との本当の関係
口座紐付けの不安を解消するうえで、最も慎重に理解したいのが預金残高と行政機関による調査の関係です。
公金受取口座を登録しても残高や入出金履歴は共有されない
公金受取口座登録制度で国に登録される情報は、給付金を振り込むために必要な情報です。
具体的には、金融機関名、支店名、口座種別、口座番号、口座名義などが対象です。
一方、以下のような情報は、公金受取口座登録によってデジタル庁に自動的に登録されるものではありません。
- 銀行口座の現在の預金残高
- 過去の入金・出金履歴
- 毎月の給与や賞与の振込額
- 日常的な買い物や送金の履歴
- 口座に保有している資産の総額
また、公金受取口座を登録したことによって、税金や社会保険料がその口座から自動的に引き落とされることもありません。
この点について、デジタル庁の2026年7月28日更新FAQは、口座登録によって残高や取引履歴を把握することはないと説明しています。
それでも税務調査で預金口座が調べられる場合はある
ここで注意したいのが、公金受取口座登録とは別に存在する税務調査の仕組みです。
税務署は、法令に基づき、必要な場合に金融機関へ預貯金情報の照会を行うことがあります。税務調査や滞納整理などにおける金融機関への照会は、マイナンバー制度が始まる前から存在している行政上の仕組みです。
つまり、公金受取口座を登録した人だけが税務調査の対象になるわけではありません。口座登録の有無と、税務調査を実施する必要性は別の問題です。
社会保障の資力調査では何が行われるのか
社会保障分野でも、制度によっては本人の所得や資産を確認する必要があります。
代表例が生活保護制度です。生活保護では、利用できる資産や収入などを確認したうえで保護の必要性を判断するため、法令に基づく金融機関への預貯金照会が行われる場合があります。
厚生労働省の預貯金口座付番に関する資料では、マイナンバーを利用して預貯金情報を照会できるようにすることで、社会保障の資力調査や税務調査の実効性を高める仕組みが説明されています。
ここで押さえておきたいのは、口座付番が行政機関による日常的な資産監視を意味するものではないという点です。
法令に基づいて必要な調査を行う場合に、金融機関が対象口座を特定し、情報照会に対応しやすくすることが制度の役割です。
口座管理法によって何が変わったのか
口座管理法による預貯金口座付番制度には、相続時や災害時の口座確認という利用目的があります。
従来、亡くなった家族がどの銀行に口座を持っていたのか分からず、相続人が金融機関を一つずつ確認しなければならないケースがありました。
付番された口座であれば、制度上の手続きを通じて、指定した金融機関の窓口から口座の所在を確認できるようになります。
ただし、付番しただけで預金の払い戻しが自由にできるわけではありません。また、付番された口座の残高が常時国に送信されるという意味でもありません。
重要なのは、残高情報の自動共有と、法律に基づく個別の照会を区別することです。
【情報漏えいの危険性】マイナンバーと銀行口座の安全性を検証
制度上、残高情報が共有されないとしても、個人情報の漏えいリスクがゼロになるわけではありません。口座情報を登録する以上、どのような安全対策が設けられているかを理解する必要があります。
2023年に発生した公金受取口座の誤登録問題
口座紐付けへの不信感を語るうえで、2023年の公金受取口座の誤登録問題は避けて通れません。
デジタル庁の公表によると、自治体のマイナポイント申込支援窓口で共用端末を使用した際、先に操作した人がマイナポータルからログアウトしないまま、次の利用者が口座登録を行ったことが原因の一つでした。
その結果、次の利用者の口座情報が、前の利用者のアカウントに誤って登録され、銀行名、支店名、口座種別、口座番号、口座名義などが閲覧可能になっていた事案が確認されました。
2023年10月20日のデジタル庁の公表では、誤登録の可能性が高いアカウントについて口座情報の閲覧を停止する対応を実施したことが説明されています。
また、再発防止策として、口座登録の開始時だけでなく完了時にもマイナンバーカードを読み取る仕組みが追加されました。
この問題は、口座情報の管理においてシステムの安全対策だけでなく、窓口での操作手順や本人確認も重要であることを示しています。
マイナンバー制度に設けられている安全対策
デジタル庁が説明しているマイナンバー制度の安全対策には、主に次のようなものがあります。
- 分散管理:個人情報を一つの巨大な共通データベースに集約せず、従来どおり各行政機関などが必要な情報を管理する仕組み。
- アクセス制御:システムにアクセスできる人や範囲を制限する仕組み。
- 通信の暗号化:情報のやり取りにおける安全性を確保する仕組み。
- 第三者機関による監督:個人情報保護委員会が制度の適正な運用を監視・監督する仕組み。
- 罰則:マイナンバーを含む個人情報の不正な提供などに対する法的な罰則。
これらは、マイナンバーが漏えいした場合の被害を抑え、情報の不正利用を防止するための仕組みです。
ただし、安全対策があることと、事故が絶対に起こらないことは同じではありません。実際に過去の誤登録事案があった以上、登録状況を自分で確認し、知らないうちに誤った口座が登録されていないかチェックする姿勢も大切です。
マイナンバーやカードだけで預金を引き出される?
デジタル庁のFAQによると、マイナンバーやマイナンバーカードだけで、公金受取口座から預貯金を引き出すことはできません。
公金受取口座の登録時に、銀行の暗証番号やインターネットバンキングのパスワードをデジタル庁に提出する必要もありません。
ただし、マイナンバーカードを紛失した場合や、フィッシング詐欺などで銀行のログイン情報まで流出した場合は別のリスクがあります。カードの紛失時には一時利用停止を依頼し、銀行のパスワード管理や不審な連絡への対応にも注意してください。
【登録状況の確認・変更・抹消】マイナポータルでできる具体的な手続き
すでに口座を登録しているか分からない人や、過去に自治体の窓口で手続きをした人は、まず現在の登録状況を確認しましょう。
マイナポータルで公金受取口座の登録状況を確認する方法
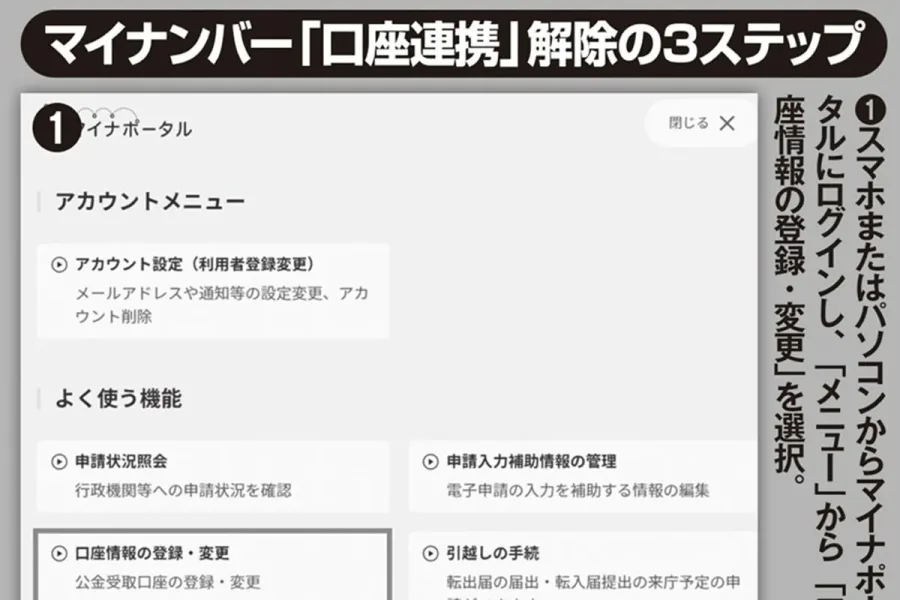
基本的な確認手順は次のとおりです。
- スマートフォンまたはパソコンからマイナポータルにアクセスする。
- 自分のマイナンバーカードを使ってログインする。
- ホーム画面の「公金受取口座」または「やること」内の口座情報に関する項目を開く。
- 公金受取口座の登録状況ページを表示する。
- 登録済みかどうか、金融機関名、支店、口座番号、名義などを確認する。
2026年時点では、デジタル庁の案内でも、最新の公金受取口座登録情報はマイナポータルから確認する方法が案内されています。
過去に自治体や金融機関で登録手続きをした人も、現在の登録情報を確認する場合はマイナポータルを利用すると確実です。
公金受取口座を変更する方法
引っ越しや結婚などで氏名・住所が変わった場合、銀行口座を変更した場合などには、公金受取口座の登録情報も更新する必要があります。
変更方法は主に次の2つです。
- マイナポータル:ログイン後、公金受取口座の登録・変更手続きから新しい口座情報を登録する。
- 金融機関の窓口:変更先の口座を管理する金融機関で、必要書類を用意して手続きを行う。
金融機関での登録・変更・抹消手続きは、2025年4月から対応が始まっています。ただし、対象となる金融機関でも、すべての店舗が手続きを受け付けているわけではありません。
公金受取口座を抹消する方法
登録をやめたい場合は、マイナポータルまたは対応する金融機関で抹消手続きを行います。
マイナポータルで現在の登録状況を表示し、公金受取口座の変更・抹消に関する手続きを進めてください。
金融機関で抹消する場合は、現在登録されている口座を管理する金融機関で手続きを行います。
デジタル庁の2026年7月28日更新FAQでも、マイナポータルまたは金融機関で変更・抹消できることが明記されています。
確定申告や年金請求で登録した場合の注意点
確定申告や年金請求の際に公金受取口座を登録した人は、手続きの窓口を間違えないようにしましょう。
確定申告時には別の口座を還付金の振込先として指定し、公金受取口座の登録意思を示すことで登録口座の変更ができます。一方、確定申告の手続きでは登録の抹消はできません。
すでに登録された口座の抹消や、確定申告を伴わない変更を希望する場合は、マイナポータルまたは金融機関で手続きをしてください。
変更したのに以前の口座へ給付金が振り込まれることはある?
注意したいのが、給付金の申請と口座変更のタイミングです。
デジタル庁によると、給付金の申請処理の状況によっては、変更前の口座に振り込まれたり、変更後の口座に振り込まれたりする場合があります。
すでに申請した給付金について振込先を変更したい場合は、公金受取口座の登録情報を変更するだけでは不十分なことがあります。給付を担当する行政機関にも連絡し、個別の変更手続きを確認してください。
【メリット・デメリットを比較】公金受取口座は登録したほうがいい?
公金受取口座の登録には便利な面がありますが、全員にとって必須というわけではありません。自分の生活や行政手続きの利用状況に合わせて判断することが大切です。
登録するメリット
1. 給付金の申請時に口座情報を記入する負担が減る
公金受取口座を登録しておくと、対象となる給付金の申請時に、口座情報の記入や通帳のコピーなどの提出を省略できる場合があります。
2. 給付手続きがスムーズになる
行政機関側も口座情報の確認作業を簡略化できるため、給付金の受付や支給事務を効率化できます。
3. 幅広い給付金の受取に利用できる
デジタル庁によると、公金受取口座は児童手当、年金、所得税の還付金など、160種類を超える給付金等に利用できます。
4. 緊急時の給付にも備えられる
災害や経済状況の変化などで臨時の給付金が支給される場合、対象となる制度で公金受取口座を利用できれば、振込先情報を改めて用意する手間を減らせます。
登録するデメリット・注意点
1. 国のシステムに口座情報を登録することになる
残高や取引履歴は登録されませんが、本人情報と口座情報を結び付けたデータが管理されることには変わりありません。個人情報の登録自体に抵抗がある人にとっては、心理的な負担があります。
2. 情報変更を忘れると給付金の受取に支障が出る
銀行口座を解約したり、名義を変更したりした場合には、登録情報の更新が必要です。情報が古いままだと、給付金の振込ができなくなる可能性があります。
3. 申請済みの給付金には別途変更手続きが必要な場合がある
公金受取口座を変更しても、すでに申請した給付金の振込先が自動的に変更されるとは限りません。
4. 口座情報の誤登録や漏えいリスクを完全には排除できない
2023年の誤登録問題が示すように、運用上のミスによる情報管理の問題が起きる可能性はあります。登録後も自分の情報を確認することが重要です。
登録がおすすめできる人・慎重に判断したい人
登録を検討しやすい人
- 給付金や児童手当などの受取手続きを簡単にしたい人
- 年金や税金の還付金などを受け取る機会がある人
- 緊急時の給付に備えて受取口座を事前に準備しておきたい人
- 個人情報の管理方法を理解したうえで利便性を優先したい人
登録を急がなくてもよい人
- 口座情報を行政の給付事務に登録することに強い抵抗がある人
- 給付金の受取手続きを自分で行うことに不便を感じていない人
- 制度の違いや情報の管理方法を十分に理解できていない人
- 現時点で登録する必要性を感じていない人
登録しないことによって、マイナンバーカードの基本機能が使えなくなるわけではありません。給付金を受け取る際には、必要に応じて従来どおり口座情報を申請する方法もあります。
【マイナンバーカードの口座紐付けが怖い】に関するよくある質問(FAQ)
Q1:マイナンバーカードと銀行口座を紐付けると、国に預金残高を知られますか?
A1:公金受取口座を登録しただけで、預金残高や入出金履歴がデジタル庁に共有されることはありません。ただし、税務調査や社会保障の資力調査など、別の法律に基づく調査では金融機関への照会が行われる場合があります。
Q2:公金受取口座の登録は義務ですか?登録しないと不利益がありますか?
A2:公金受取口座の登録は任意です。登録しなくてもマイナンバーカードの基本機能は利用できます。ただし、対象となる給付金の申請時には、従来どおり口座情報の記入や確認書類の提出が必要になる場合があります。
Q3:一度登録した公金受取口座は削除できますか?
A3:できます。マイナポータルまたは対応する金融機関で抹消手続きを行えます。ただし、別制度である預貯金口座付番については、デジタル庁のFAQで付番完了後の取消しは原則できないと説明されています。
まとめ:今後の動向と失敗しないための判断基準
マイナンバーカードの口座紐付けが怖いと感じる最大の理由は、公金受取口座登録制度と預貯金口座付番制度、さらに税務調査や社会保障の資力調査が混同されていることにあります。
2026年10月30日時点で確認できるデジタル庁の公式情報を整理すると、公金受取口座は任意登録であり、登録によって預金残高や入出金履歴が国に自動共有されることはありません。また、登録後の変更・抹消も可能です。
一方、預貯金口座付番制度は口座管理法に基づく別の仕組みであり、相続時や災害時の口座確認に加えて、法令に基づく税務調査や社会保障の資力調査における照会の効率化という側面があります。こちらは付番完了後の取消しが原則できないため、登録前に制度の内容を理解しておく必要があります。
【プロの結論】怖さを解消するには、登録の有無より制度の違いを理解すること
口座紐付けを判断する際に大切なのは、「マイナンバーと銀行口座が結び付く」という一つの言葉だけで判断しないことです。
給付金を受け取る利便性を優先するなら、公金受取口座の登録には十分なメリットがあります。反対に、口座情報を行政機関に登録すること自体に抵抗があるなら、任意制度である以上、登録を見送る選択もできます。
登録する場合は、マイナポータルで口座情報を確認し、氏名・住所・口座番号に変更があれば速やかに更新すること。そして、預貯金口座付番制度については、公金受取口座とは別の制度として慎重に判断することが重要です。
マイナンバー制度は今後も行政手続きのデジタル化とともに運用が続いていきます。2026年7月28日更新のデジタル庁FAQや、2026年10月30日に更新された公金受取口座登録状況の情報など、公式情報を定期的に確認しながら、自分に必要なサービスだけを選択する姿勢が安心につながります。
不安を感じたまま登録する必要はありません。制度の目的、取得される情報、変更・抹消の方法を理解したうえで、自分にとって納得できる判断をすることが、マイナンバーカードと長く付き合うための基本です。
主な根拠資料: デジタル庁の2026年7月28日更新FAQ、2026年3月31日更新の預貯金口座付番FAQ、2026年10月30日更新の登録状況ダッシュボード、厚生労働省の預貯金口座付番に関する資料、2023年の誤登録問題に関するデジタル庁公表資料。
同じカテゴリの記事
芸能人・著名人の経歴や家族構成をまとめるプロフィール記事を担当。学歴や生年月日は複数の公開情報を突き合わせています。