国債金利はなぜ動く?2026年10月29日の利回りと家計への影響を徹底解説
2026年10月31日現在、日本国債の金利は金融市場の正常化や日本銀行の金融政策、物価動向、国債の需給などを背景に変化しています。特に注目される10年国債の利回りは、2026年10月29日時点で2.876%。2年債は1.901%、20年債は3.701%となっており、償還までの期間によって金利水準が大きく異なります。
国債の金利が上がると、銀行預金や住宅ローン、債券投資、企業の資金調達にはどのような変化が生じるのでしょうか。実は、国債の表面利率と市場で取引される利回りは別物であり、金利が上がれば国債価格は下がるという関係もあります。2026年10月29日の年限別データと日銀の最新決定を踏まえ、仕組みから購入時の注意点まで解説します。
📌 【この記事の重要ポイントまとめ】
- 最新金利:2026年10月29日の財務省公表データに基づく10年国債利回りは2.876%、20年債は3.701%。
- 上昇する理由:日銀の金融政策、物価上昇への予想、国債の需給、海外金利など複数の要因が影響する。
- 家計への影響:住宅ローンの固定金利や預金金利、既発債の価格などに波及する。金利上昇の影響は商品によって異なる。
【2026年最新】国債の金利は現在何%?10年債と主要年限の動向
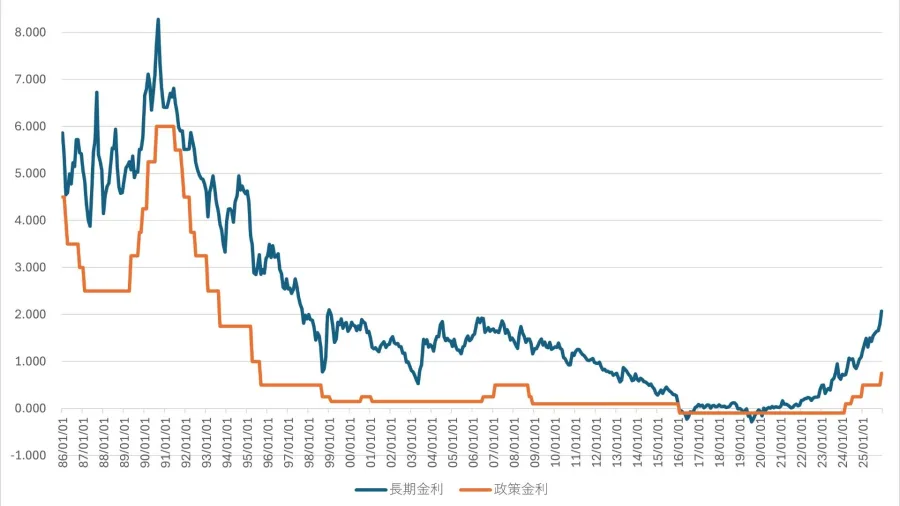
国債の金利を調べるとき、最初に確認したいのが財務省の「国債金利情報」です。これは固定利付国債の流通市場における実勢価格を基に、主要な年限ごとの利回りを公表する資料です。
2026年10月29日を基準日とするデータでは、10年国債の利回りは2.876%でした。一般に長期金利の代表的な指標として扱われる10年債だけでなく、短期から超長期まで幅広い年限の金利を見ることで、市場が将来の金利や物価をどのように予想しているかを読み取れます。
2026年10月29日時点の日本国債利回り
主要年限の利回りは次のとおりです。数値は財務省の国債金利情報に基づくもので、単位は年率です。
- 2年国債:1.901%
- 5年国債:2.285%
- 10年国債:2.876%
- 20年国債:3.701%
- 30年国債:3.956%
- 40年国債:3.984%
10年債と2年債の利回り差は0.975ポイントです。償還までの期間が長い債券ほど高い利回りが求められる、右肩上がりのイールドカーブが形成されています。
1か月前と比べると金利はどう変化した?
注目したいのは、10月29日の利回りが前日比では上昇している年限が多い一方、1か月前との比較では低下していることです。
10年債は前営業日比0.9ベーシスポイント上昇しましたが、1か月前と比べると20.6ベーシスポイント低下しています。1ベーシスポイントは0.01ポイントです。
つまり、2026年の国債金利を「上昇し続けている」と単純化するのは正確ではありません。長期的な金利水準と直近の市場変動を分けて見る必要があります。
【基本の仕組み】国債の金利は何で決まる?表面利率と利回りの違い
国債の金利を理解するうえで、最も重要なのが「表面利率」と「利回り」の区別です。金融機関の案内やニュースで両方の数字が登場するため、同じ意味だと考えてしまう人も少なくありません。
表面利率は発行時に決まる利息の割合
表面利率とは、国債の額面金額に対して年間に支払われる利息の割合です。クーポンレートとも呼ばれます。
例えば、額面100万円、表面利率2%の国債を保有すると、年間の利息は税引前で2万円です。通常の利付国債では、この利息が原則として年2回に分けて支払われます。
表面利率は発行時に設定されるため、固定利付国債であれば市場金利が変化しても基本的に変わりません。
利回りは購入価格によって変わる
一方、利回りは購入した金額に対して、利息や償還時の損益を含めてどれほどの収益が得られるかを示す指標です。
例えば、額面100円、表面利率1%、残存期間2年の国債を98円で購入したとします。
この場合、年間利息は1円です。さらに、満期時には98円で購入した債券が100円で償還されるため、2円の差益も得られます。
単利による概算では、最終利回りは次の式で求められます。
最終利回り(%)=[年間利息+(額面100円-購入価格)÷残存年数]÷購入価格×100
今回の例では、[1円+(100円-98円)÷2年]÷98円×100となり、概算利回りは約2.04%です。
ただし、これは税引前の単利による簡便計算です。実際の債券取引では、利払い日や経過利子、複利計算なども考慮する必要があります。
財務省の説明でも、最終利回りは購入価格、表面利率、償還までの期間によって算出されるとされています。
国債価格と金利は反対方向に動く
国債投資で覚えておきたいのが、国債価格と利回りの逆相関関係です。
例えば、以前に発行された表面利率1%の国債が市場に流通しているとします。その後、新しく発行される国債の金利が2%になれば、投資家はより高い利息を受け取れる新発債を選びやすくなります。
その結果、既発債は価格を下げなければ買い手がつきにくくなります。購入価格が下がると、満期まで保有した場合の利回りは上昇します。
反対に、市場金利が低下すれば、以前の高い利率を持つ国債の魅力が増し、価格は上昇しやすくなります。
つまり、金利上昇は既発債の価格下落、金利低下は既発債の価格上昇につながるという関係です。満期まで保有する場合と途中で売却する場合では、投資結果が異なる点にも注意が必要です。
【年限別比較】2年・5年・10年・20年・30年国債の利回り推移と特徴
国債の金利は、償還までの期間によって性格が変わります。短期債は日銀の政策金利に対する市場の予想を反映しやすく、超長期債は将来の物価や国債需給、長期的な不確実性などの影響を受けやすい傾向があります。
2026年10月29日の年限別データを整理すると、次のようになります。
| 年限 | 利回り | 前日比 | 1か月前比 | 主な特徴・市場での役割 |
|---|---|---|---|---|
| 2年債 | 1.901% | -1.4bp | -7.5bp | 日銀の短期金利政策や今後の利上げ予想を反映しやすい |
| 5年債 | 2.285% | +0.4bp | -14.0bp | 短期から中期の金融政策や景気見通しを反映する |
| 10年債 | 2.876% | +0.9bp | -20.6bp | 日本の長期金利を示す代表的な指標 |
| 20年債 | 3.701% | +1.6bp | -18.6bp | 長期の物価予想や機関投資家の需給が影響する |
| 30年債 | 3.956% | +1.5bp | -17.0bp | 超長期の金利見通しや需給変化に敏感 |
| 40年債 | 3.984% | +1.0bp | -14.3bp | 超長期運用や将来の不確実性を反映する |
出典:財務省「国債金利情報」に基づく2026年10月29日基準のデータ。bpはベーシスポイントを示す。
2年債・5年債は日銀の政策金利を読み解く材料
2年債や5年債は、今後の日銀の金融政策に対する市場の見方を反映しやすい年限です。
日銀が追加利上げを進めると予想されれば、将来の短期金利が高くなるとの見方から、短中期債の利回りが上昇することがあります。
ただし、政策金利が実際に変更される前に市場が予想を織り込むこともあるため、政策決定当日に必ず金利が上がるわけではありません。
10年債は長期金利の代表的な指標
10年国債の利回りは、ニュースで「長期金利」として取り上げられることが多い指標です。
住宅ローンの固定金利や企業の長期借入金利、金融機関の運用判断などにも関係します。ただし、それぞれの金利が10年国債利回りと完全に連動するわけではありません。
20年債・30年債は超長期の需給が重要
20年債や30年債では、生命保険会社や年金基金などの長期投資家の需要が重要になります。
こうした投資家は、将来の保険金や年金給付に備えて長期間の資産運用を行います。そのため、超長期債の発行量や購入需要、金利変動リスクへの評価が利回りに反映されます。
なお、年限別の数値には公表機関による違いもあります。財務省の国債金利情報は、流通市場の価格を基に半年複利ベースの利回りを算出し、一定の残存期間に対応する金利を示しています。一方、日本相互証券が公表する主要年限レートは新発債の利回り終値です。
実際に2026年10月29日の新発10年国債利回りは、日本相互証券の公表値では2.835%でした。財務省の2.876%と異なりますが、算出対象や計算方法が異なるためです。データを比較するときは、数値だけでなく指標の定義も確認する必要があります。
【2026年最新分析】国債金利が上昇する理由と日銀の金融政策
国債金利は政府が毎日一方的に決めているわけではありません。新発債の発行時には入札によって価格や利回りが決まり、発行後は市場参加者の売買によって価格が変動します。
金利を動かす要因は大きく分けて、金融政策、物価・景気見通し、国債の需給、海外金利の4つです。
理由1:日銀の利上げ観測と金融政策の正常化
日本銀行は2024年3月以降、金融政策の正常化を進めてきました。政策金利が上昇すると、短期金融市場の金利だけでなく、将来の金利見通しを通じて国債の利回りにも影響が及びます。
2026年10月29日・30日に開催された金融政策決定会合では、日銀は10月30日に無担保コールレート(オーバーナイト物)を1.25%程度で推移させる方針を決定しました。
賛成8、反対1の決定で、反対した高田創審議委員は1.5%程度への引き上げを提案しています。
この決定は10月29日の市場終了後に確定したものではなく、10月30日正午過ぎに公表されたものです。したがって、10月29日の利回りを分析する際には、翌日の政策決定と区別する必要があります。
今回の決定が示すのは、政策金利が据え置かれた一方、政策委員の間で追加利上げの必要性をめぐる意見が分かれていることです。市場は現在の政策金利だけでなく、今後の金融政策の方向性も見ています。
理由2:物価上昇と賃金上昇への予想
国債は将来受け取る利息と元本が決まっているため、インフレによって将来のお金の購買力が低下すると予想されれば、投資家はより高い利回りを求める傾向があります。
企業の賃上げが続き、サービス価格や消費者物価の上昇が定着すると予想される場合も、将来の金利見通しが変化します。
特に10年債や20年債では、将来の物価や経済成長に対する予想が長期金利に反映されます。
理由3:国債の発行量と投資家の需要
国債の供給量が増える一方、金融機関や機関投資家の購入需要が弱まれば、国債価格には下押し圧力がかかり、利回りが上昇する可能性があります。
財政政策や国債発行計画、日銀による国債買い入れの変化も市場の需給に影響します。
ただし、国債発行額が増えれば必ず金利が上がるという単純な関係ではありません。経済成長率、金融機関の資金需要、投資家の保有方針なども関係します。
理由4:米国など海外の金利動向
日本国債市場は海外市場ともつながっています。米国債の利回りが上昇すると、海外債券の投資魅力や国際的な資金配分が変化し、日本国債にも影響が及ぶ場合があります。
もっとも、海外金利が上がったからといって日本の金利が同じ幅で上昇するわけではありません。日銀の政策や国内の物価、為替、投資家の需給によって反応は変わります。
国債入札結果から市場の需要を読み解く
2026年10月29日には、財務省が2年利付国債の第490回債の入札結果を公表しました。
同債の表面利率は年1.9%で、募入平均価格は額面100円につき99.989円、募入平均利回りは1.905%でした。発行日は2026年11月2日、償還期限は2028年11月1日です。
額面100円をわずかに下回る価格で発行されることで、表面利率1.9%に償還差益も加わり、平均利回りは1.905%となっています。
このように、国債入札結果を見ると、発行条件だけでなく実際に投資家がどのような価格で国債を購入したのかを確認できます。市場の需要を判断するうえで、入札結果は重要な材料です。
【家計・投資への影響】長期金利が上昇すると住宅ローンや預金はどうなる?
国債金利の変化は、金融市場だけの問題ではありません。銀行や保険会社の運用、住宅ローンの金利設定、企業の資金調達などを通じて、家計にも影響します。
住宅ローン:固定金利と変動金利で影響が異なる
長期金利が上昇すると、一般に住宅ローンの固定金利には上昇圧力がかかります。固定金利型の商品は、長期の市場金利や金利スワップなどを参考に設定されるためです。
例えば、住宅購入を検討している人にとっては、借入時点の固定金利が上昇すると、同じ借入額でも毎月の返済額や総返済額が増える可能性があります。
一方、変動金利は短期金利や銀行の短期プライムレートなどの影響を受けやすい商品です。日銀の政策金利が変更されても、金融機関の金利見直しや返済額への反映には時間差が生じる場合があります。
したがって、10年国債の利回りだけを見て、変動金利型の住宅ローンが直ちに同じ幅で上昇すると判断するのは適切ではありません。
預金金利:利上げ局面では預金者にメリットも
金利上昇は借り手にとって負担になり得ますが、預金者にはプラスに働く場合があります。
銀行が預金金利を引き上げれば、普通預金や定期預金で受け取れる利息が増える可能性があります。ただし、預金金利の改定時期や引き上げ幅は金融機関ごとに異なります。
また、預金金利が上がっても物価上昇率がそれ以上であれば、実質的な購買力が増えるとは限りません。名目金利と実質金利を分けて考えることが大切です。
債券投資:新規購入者と既存保有者で明暗が分かれる
金利上昇局面では、新たに国債を購入する人にとって、以前より高い利回りの商品を選べる可能性があります。
一方、すでに低い利回りで発行された国債を保有している人は、市場価格の下落によって途中売却時に損失が発生することがあります。
特に20年債や30年債などの超長期債は、金利変動による価格変化が大きくなる傾向があります。残存期間が長いほど、金利変動リスクへの注意が必要です。
企業や政府の資金調達にも影響する
企業が社債を発行したり銀行から長期融資を受けたりする際には、国債利回りが基準の一つになります。
市場金利が上がれば、企業の借入コストが増え、設備投資や事業拡大の判断に影響する可能性があります。
政府にとっても、金利上昇は国債を新しく発行したり借り換えたりする際の利払い負担を増やす要因です。ただし、既発債の利率がすぐにすべて変更されるわけではなく、財政への影響は借り換えや新規発行を通じて段階的に現れます。
【個人向け国債】変動10年の金利と購入前に確認したいポイント
国債に投資したい個人にとって、比較的身近な選択肢が個人向け国債です。財務省が発行する個人向け国債には、変動10年、固定5年、固定3年の3種類があります。
変動10年は市場金利に応じて利率が変わる
個人向け国債の変動10年は、半年ごとに適用利率が見直される商品です。
基本的な利率の計算式は次のとおりです。
変動10年の適用利率=基準金利×0.66
ただし、年率0.05%の最低金利が設定されています。
基準金利は、10年固定利付国債の入札における平均落札利回りを基に決定されます。市場金利が上がれば、半年ごとの見直しで受取利息が増える可能性があります。
ただし、変動10年の適用利率は市場で取引される10年国債の利回りと同じではありません。市場金利が上昇しても、適用利率がそのまま同じ割合で上昇するわけではない点に注意が必要です。
固定5年・固定3年との違い
固定5年と固定3年は、購入時に設定された利率が満期まで変わらない商品です。
将来の利息収入をあらかじめ把握したい人には固定型が選択肢になります。一方、今後の金利上昇によって受取利息が増える可能性を重視する人には、変動10年が候補になります。
ただし、変動10年は将来の金利上昇を保証する商品ではありません。金利が低下すれば、適用利率も下がる可能性があります。
個人向け国債を購入する前の確認事項
- 購入単位:最低1万円から1万円単位で購入できる。
- 購入価格:額面100円につき100円。
- 償還金額:満期時には額面100円につき100円。
- 利払い:原則として半年ごとに年2回。
- 中途換金:発行から1年経過後に可能。
- 中途換金時の調整:直前2回分の利子相当額を基にした所定の金額が差し引かれる。
- 税金:通常、利子には20.315%の税金がかかる。
2026年10月募集の変動10年・第199回債についても、財務省は適用利率を基準金利×0.66と定めています。募集期間は10月8日から10月30日まで、発行日は11月16日です。
購入を検討する際には、募集回号ごとの適用利率、募集期間、発行日を確認する必要があります。
国債投資に向いている人・慎重に検討したい人
個人向け国債が向いている人は、元本の償還条件を重視し、満期や中途換金のルールを理解したうえで、比較的安定した利子収入を得たい人です。
特に変動10年は、半年ごとの金利見直しによって将来の金利変化に対応したい人にとって選択肢になります。
一方、短期間で大きな売却益を狙いたい人や、1年以内に資金を使う可能性がある人には慎重な検討が必要です。また、個人向け国債と市場で売買する一般の利付国債では、価格変動や換金の仕組みが異なります。
投資目的、資金を使う時期、税引後の利息、途中換金の条件を確認してから選ぶことが大切です。
【国債の金利】に関するよくある質問(FAQ)
Q1:2026年10月29日時点の日本の10年国債金利は何%ですか?
A1:財務省の国債金利情報に基づく利回りは2.876%です。なお、日本相互証券が公表する新発10年国債の終値利回りは2.835%であり、指標の算出方法によって数値が異なります。
Q2:国債の金利が上がると国債価格はどうなりますか?
A2:一般に国債価格は下落します。既発債の固定された利息が、新しく発行される国債の利息と比較して相対的に魅力を失うためです。反対に市場金利が下がると、既発債の価格は上昇しやすくなります。
Q3:国債の表面利率と最終利回りは何が違いますか?
A3:表面利率は額面金額に対する年間利息の割合です。最終利回りは購入価格や償還差損益も含め、満期まで保有した場合の収益率を示します。購入価格が額面を下回ると、償還差益が生じるため、表面利率より最終利回りが高くなる場合があります。
Q4:国債の金利が上昇すると住宅ローンも上がりますか?
A4:固定金利型の住宅ローンには上昇圧力がかかりやすくなります。一方、変動金利型は短期金利や金融機関の基準金利の影響を受けます。金利の見直し時期や返済額への反映方法も異なるため、必ずしも同じ幅で上昇するわけではありません。
Q5:個人向け国債の変動10年は金利上昇に対応できますか?
A5:半年ごとに適用利率が見直されるため、市場金利が上昇すれば受取利息が増える可能性があります。ただし、適用利率は基準金利×0.66で計算され、最低金利は年0.05%です。市場の10年国債利回りと同じ利率になるわけではありません。
Q6:国債金利の最新情報はどこで確認できますか?
A6:財務省の「国債金利情報」で主要年限の利回りや過去の推移を確認できます。日本銀行の金融政策決定事項や財務省の国債入札結果も併せて確認すると、金利変動の背景を理解しやすくなります。
まとめ:国債金利の動向を見極めて家計と投資の判断に生かす
2026年10月29日時点の日本国債利回りは、10年債が2.876%、2年債が1.901%、20年債が3.701%でした。短期から超長期まで利回りには違いがあり、年限ごとに金融政策や物価見通し、投資家の需給が反映されています。
10月30日の日銀金融政策決定会合では政策金利が1.25%程度に据え置かれましたが、委員の一人は1.5%程度への引き上げを提案しました。今後の金利動向を考えるうえでは、日銀の決定だけでなく、物価や賃金、国債発行計画、海外金利の変化も確認する必要があります。
また、国債金利が上昇すると、既発債の価格は下落しやすくなる一方、新しく購入する債券には高い利回りを期待できる場合があります。住宅ローンや預金金利への影響も、固定型・変動型など商品の仕組みによって異なります。
【プロの結論】国債金利を見るときは、10年債の数字だけで判断しないことが大切です。2年債で金融政策の方向性を確認し、10年債で長期金利の水準を把握し、20年債や30年債で超長期の需給を読み解く。この3つの視点を組み合わせることで、市場の変化をより立体的に理解できます。
個人向け国債を購入する場合も、表面利率だけでなく適用利率、税引後の利息、償還期間、中途換金の条件を比較することが欠かせません。金利の数字を正しく読み解き、自分の資金計画に合った判断につなげることが、2026年以降の金利環境に向き合うための基本です。
同じカテゴリの記事
深夜アニメと原作漫画の比較記事を中心に担当。放送話数や設定は公式サイトと単行本の記載を確認しています。